

🎯 Direct Answer Box: Cosa nascondono realmente le offerte di lavoro nel settore assicurativo? La stragrande maggioranza degli annunci di reclutamento agenziale promette stipendi fissi, portafogli clienti già avviati e carriere manageriali, ma cela in realtà una struttura di “spremitura” basata sull’uso non corretto della propria lista nomi assicurativa, su rimborsi spese vincolati a budget irrealistici e sull’assegnazione di contatti morosi o abbandonati. Per chi desidera lavorare in un’agenzia assicurativa senza trasformarsi in carne da macello, l’unica alternativa sostenibile è rifiutare la caccia a freddo ed evolvere verso il Marketing a Risposta Diretta, assumendo il ruolo di Analista Patrimoniale e Previdenziale Indipendente con il sistema MetodicASS®.
Tutti i giorni, i portali di reclutamento, LinkedIn ed i quotidiani locali sono inondati da decine di luccicanti offerte di lavoro nel settore assicurativo.
Grafiche patinate, slogan motivazionali presi in prestito dal self-help americano e promesse di guadagni illimitati dipingono un quadro idilliaco: una professione prestigiosa, un’azienda solida a supporto, la possibilità di organizzare il proprio tempo in totale autonomia ed un fisso mensile d’ingresso per iniziare con serenità.
Se ti trovi in una fase di transizione lavorativa, se sei un giovane laureato in cerca di riscatto o un professionista stanco del precariato, quegli annunci sembrano la risposta perfetta alle tue ambizioni. Ti visualizzi già in giacca e cravatta, seduto dietro una scrivania elegante, mentre ricevi imprenditori e famiglie per guidarli verso le scelte di protezione finanziaria più adatte a loro.
Ma prima di inviare il tuo curriculum o firmare qualsiasi lettera d’intenti durante il classico colloquio motivazionale, devi conoscere una verità brutale: il 95% di quelle proposte non sono vere opportunità di carriera.
Sono trappole di reclutamento progettate da agenzie “tritacarne” che hanno un costante ed insaziabile bisogno di carne da macello da spedire al fronte.
In questa guida spietata andremo ad effettuare una vera e propria autopsia degli annunci agenziali, smontando parola per parola la neolingua commerciale usata dalle mandanti e rivelando cosa ti aspetta realmente sul campo se decidi di accettare quel mandato senza un metodo proprietario.
Offerte di lavoro nel settore assicurativo. Ecco l’Anatomia di una Trappola: Il Dizionario “Agenziese – Realtà”
Per comprendere come funzionano le offerte di lavoro nel settore assicurativo, occorre prima di tutto decodificare il linguaggio con cui le agenzie tradizionali mascherano la realtà operativa.
Chiunque abbia maturato un minimo di esperienza nel lavoro da subagente assicurativo sa bene che esiste una distanza siderale tra ciò che viene scritto nel testo dell’annuncio e ciò che accade realmente ogni mattina in trincea.
La seguente tabella comparativa costituisce il vero “Dizionario Agenziese – Realtà”, una matrice d’analisi che smaschera le principali trappole contrattuali e gestionali del reclutamento tradizionale:
| Cosa recita l’annuncio | Cosa significa realmente in trincea |
| “Assegnazione immediata di un portafoglio clienti già avviato” | Ti affidiamo il “cimitero” dell’agenzia: clienti abbandonati da tre anni, inviperiti per sinistri non pagati e polizze vendute tanto al kg che poi si sono rivelate una sola. Farai da parafulmine gratis per disinnescare le loro lamentele. |
| “Costruire relazioni di fiducia partendo dal proprio network relazionale” | Ti sbattono allo sbaraglio sulla tua cerchia personale a fare il piazzista improvvisato di polizze standard. Chi ti conosce sa che fino a ieri facevi tutt’altro lavoro e penserà subito: “Fatti le ossa altrove prima di toccare i miei soldi”. Risultato? Bruci la tua credibilità sociale in 60 giorni per vendere due polizzette a tua zia, prima di essere sostituito dal prossimo neofita. |
| “Contributo iniziale di 800€ / 1.000€ + provvigioni ai massimi livelli di mercato” | Quegli 800€ non sono uno stipendio, ma un rimborso spese vincolato a budget irrealistici di produzione mensile. Salti un mese? Ti viene revocato o decurtato, lasciandoti con provvigioni nette da fame. |
| “Lavorare per obiettivi individuali e di squadra in un ambiente dinamico e stimolante” | Riunioni motivazionali del lunedì mattina alle 8:30 con il tabellone dei budget esposto, dove vieni colpevolizzato pubblicamente se non hai venduto la polizza spazzatura del mese per poi essere rianimato con una dose di adrenalina nel petto per mandarti a farti scannare la settimana successiva. |
| “Piena autonomia operativa e flessibilità nella gestione del proprio tempo” | Sarai uno schiavo con la “sindrome del criceto operativo”: opererai in perenne reattività agli stimoli esterni, costretto ad alzarti da tavola durante una cena in famiglia per rispondere a un cliente che si lamenta di un’ammaccatura trovata sulla portiera della propria auto dopo la spesa al supermercato, che ti chiede se “possiamo passarla come atto vandalico?”. Diventi reperibile H24 e la tua agenda è totalmente in balia delle emergenze altrui. |
| “Guadagni commisurati al tuo talento: nessun limite al piano provvigionale” | Lavori dodici ore al giorno per incassare provvigioni da fame, mentre la gerarchia sovrastante trattiene fino all’80% dei margini provvigionali a fronte di zero supporto per trovare clienti qualificati. Sei letteralmente in perdita tecnica netta se calcoli il costo orario delle mansioni amministrative che svolgi gratis. |
| “Attività di consulenza ad alto valore aggiunto (no vendita porta a porta)” | Condanna a fare lo “spartiacque umano” sul territorio, facendo telefonate a freddo su liste nomi che provengono dall’Himalaya, senza possedere un sistema educativo per pre-qualificare gli interlocutori prima dell’incontro o a supplicare “caffè di pace” su clienti di portafoglio che ti tirerebbero il collo senza nemmeno ancora averti conosciuto. |
| “Reale percorso di carriera manageriale per diventare Team Leader” | Il miraggio della scalata gerarchica per trasformarti nell’ingranaggio che recluta altri neofiti da spremere. Più sali, più devi far rispettare i budget mensili della mandante su prodotti standardizzati a danno della reale consulenza al cliente. |
| “Rappresenterai un brand leader di mercato, solido e riconosciuto a livello internazionale” | Farai il cartellone pubblicitario ambulante per una compagnia che brucia capitali in marketing di immagine con spot creativi che non aiutano minimamente la tua trattativa quotidiana. Il cliente ti identificherà come un venditore di commodity generiche da battere sul prezzo. |
| “Clima collaborativo, gare aziendali e viaggi premio per i migliori performer” | Pressione psicologica di fine mese da parte di ispettori e capi area per piazzare la copertura su cui la mandante ha deciso di spingere i volumi, costringendoti al conflitto morale di vendere ciò che vuole la compagnia e non ciò che serve davvero al contraente. |
| “Pacchetto welfare aziendale e benefit esclusivi fin dal primo giorno” | Una serie di convenzioni marginali pensate per mascherare l’assenza di tutele reali e spingerti spesso ad aprire posizioni o polizze personali per fare numero sui report interni d’inizio carriera. |

La Farsa della “Lista Nomi” e l’Incendio Doloso del Network Relazionale
🎯 Direct Answer Box: Perché la “lista nomi” gestita alla vecchia maniera distrugge il neofita? La lista nomi tradizionale fallisce perché costringe un principiante privo di credibilità a vendere prodotti complessi a persone che lo ricordano fare tutt’altro mestiere fino al giorno prima. Questo genera un pregiudizio insormontabile che porta al rifiuto e alla rottura dei rapporti personali. Un modello etico non manda mai l’inesperto a vendere ai propri cari, ma semmai valorizza le relazioni introducendo un’Autorità esterna qualificata (uno Specialista Terzo) per una pura diagnosi dei rischi, tutelando la reputazione di chi segnala il contatto.
Il primo esercizio pratico che viene richiesto a chi risponde alle offerte di lavoro nel settore assicurativo e supera la prima fase di selezione, non riguarda lo studio della materia assicurativa, la valutazione delle scoperture patrimoniali o l’analisi dei bisogni.
Il primo ordine è sempre lo stesso: compilare la lista nomi.
Ti chiedono di aprire la rubrica del telefono e trascrivere zii, cugini, ex compagni di scuola, amici del calcetto e vicini di casa. La favola che ti raccontano è rassicurante: “Chi ti conosce ti vuole bene, si fida di te e sarà felice di aiutarti ad avviare la tua nuova attività”.
La realtà è che ti stanno spingendo su un campo minato senza protezione, facendoti scontrare contro due macigni che non puoi superare:
- L’impreparazione tecnica: Nonostante la formazione iniziale obbligatoria di 60 ore, non padroneggi la materia assicurativa in maniera professionale e vieni istruito solo a ripetere slogan commerciali imparati a memoria nei corsi aziendali in cui ti portano a credere che l’atteggiamento è tutto e la vendita è puramente emotiva.
- Il pregiudizio devastante del “Cosa facevi fino a ieri?”: Questo è l’aspetto più ipocrita che le mandanti ti nascondono. Chi fa parte della tua vita ti conosce bene: sa che fino a un mese fa lavoravi in un ufficio tecnico, vendevi automobili, gestivi un locale o stavi finendo gli studi universitari. Quando ti presenti alla loro porta in giacca e cravatta pretendendo di spiegargli come gestire i risparmi di una vita, la previdenza o il passaggio generazionale, nella loro testa scatta un blocco istantaneo. Non te lo dicono per non ferirti, ma pensano tutti la stessa cosa: “Ti voglio bene, ma fatti le ossa sulla pelle di qualcun altro prima di toccare la mia sicurezza”.
Mandare un neofita a vendere polizze ai propri conoscenti non è formazione sul campo: è un suicidio relazionale programmato.
Le agenzie sanno benissimo che quel contatto si brucerà.
Sanno che l’amico o il parente firmerà al massimo una polizzetta da pochi euro per farti un favore o per togliersi dall’imbarazzo.
E sanno che, non appena avrai esaurito quella manciata di nomi per raggiungere il budget del primo trimestre, ti ritroverai senza contatti, con il telefono muto e con le relazioni personali logorate.
A quel punto, quando non avrai più tuoi nominativi da mungere, ti aspetta il “logoro portafoglio agenziale”, poi le telefonate a freddo, dopodiché l’agenzia ti mostrerà la porta, incamerando nei propri archivi i pochi contratti che sei riuscito a strappare con la pietà.
La differenza con un modello professionale: Un’organizzazione seria non ti chiederà mai di fare il venditore d’assalto tra amici e familiari.
Se il tuo network relazionale deve essere coinvolto, non lo si fa mandando te a vendere prodotti allo sbaraglio.
Lo si fa trattandoti con rispetto: agendo come ponte verso un Analista e Specialista Senior certificato.
È il professionista terzo che esegue l’analisi tecnica, azzerando qualsiasi pregiudizio sul tuo passato e facendo percepire al tuo conoscente un reale servizio ad altissimo valore aggiunto, salvaguardando al 100% la tua reputazione e le tue relazioni.
Opinioni sul Lavoro dell’Assicuratore: La Sindrome del Criceto Operativo
🎯 Direct Answer Box: Quali sono le reali opinioni sul lavoro del subagente assicurativo nelle agenzie tradizionali? Le recensioni e le testimonianze degli intermediari evidenziano un forte stallo operativo caratterizzato dalla “sindrome del criceto”: lunghe ore di lavoro amministrativo non retribuito, continua reattività alle emergenze della clientela, assenza di formazione sul marketing e costante incertezza economica dovuta a storni provvigionali ed al mancato raggiungimento di budget aziendali calati dall’alto.
Cercando online le opinioni sul lavoro dell’assicuratore, ci si imbatte in un chiaro filo conduttore: la profonda insoddisfazione per la discrepanza tra la libertà promessa e la schiavitù operativa vissuta quotidianamente.
Chi decide di lavorare in un’agenzia assicurativa tradizionale senza un metodo di attrazione automatica dei clienti cade inevitabilmente nella trappola della perenne reattività.
Le 3 Piaghe del Criceto Operativo:
- La Schiavitù della Reperibilità H24: Il subagente tradizionale non controlla la propria agenda.
L’agenda è controllata dai clienti di portafoglio che chiamano ad ogni ora del giorno e della sera per qualsiasi urgenza minima.
Rispondi alle chiamate mentre sei a pranzo, interrompi le ferie per inviare una carta verde o ti fai carico di pratiche burocratiche estenuanti solo per paura di perdere il rinnovo annuale da cento euro. - L’Invisibile Lavoro Amministrativo Non Retribuito: Il 70% del tempo di un intermediario tradizionale viene assorbito da mansioni a valore zero: inserimento di dati su più gestionali, compilazioni cartacee di moduli in cui ripetere più volte gli stessi dati, fotocopie di documenti d’identità, incasso delle quietanze, rincorsa degli insoluti e gestione dei sinistri da banco.
Tutte attività che le mandanti danno per scontate, ma che non generano un singolo euro di nuova provvigione. - La Spada di Damocle degli Storni Provvigionali: Quando vendi contratti che prevedono il pagamento della provvigione con il sistema del preconto, basandoti sulla pressione commerciale, i contratti sono fragili.
Se il cliente non rispetta le durate pattuite, la compagnia applica lo storno provvigionale: ti viene addebitata e trattenuta dall’estratto conto provvigionale la somma incassata in precedenza, azzerando i guadagni del mese corrente e costringendoti a lavorare gratis per coprire il debito con l’agenzia.
Il Portafoglio Clienti Assicurativo: Il Cimitero dell’Agenzia
🎯 Direct Answer Box: Come viene gestito il portafoglio clienti assicurativo assegnato ai nuovi collaboratori? Il portafoglio clienti affidato ai neofiti rappresenta solitamente il “cimitero” d’agenzia: una lista di anagrafiche deteriorate, ex clienti morosi o mal gestiti negli anni passati.
Uno dei ganci più potenti utilizzati nelle offerte di lavoro nel settore assicurativo riguarda l’assegnazione di un “portafoglio clienti già avviato”.
Per chi parte da zero, l’idea di ricevere una dote di clienti da cui estrarre provvigioni fin dal primo mese appare come un vantaggio inestimabile.
Tuttavia, prima di esultare, occorre analizzare la natura giuridica ed operativa di quel portafoglio.
La Natura del “Cimitero d’Agenzia”
Nessuna realtà cederà mai ad un nuovo arrivato i propri clienti migliori: le aziende ad alto margine, i grandi patrimoni o i clienti fedeli e solvibili vengono tenuti stretti dalla direzione d’agenzia o dai produttori senior.
Al neofita viene destinato il sotto-portafoglio scartato da tutti:
- Clienti che hanno aperto contenziosi per sinistri respinti;
- Contatti che stipulano unicamente la polizza RC Auto obbligatoria cercando ogni anno lo sconto al ribasso;
- Assicurati a cui hanno venduto prodotti colmi di promesse, ma che si sono rivelati una sola al momento del bisogno;
- Anagrafiche abbandonate da anni che non ricevono una visita da tempi immemorabili e che accolgono l’intermediario con rabbia e diffidenza.
Il nuovo arrivato viene spedito sul territorio a fare il “parafulmine”, spendendo ore di macchina e telefonate soltanto per disinnescare l’insoddisfazione accumulata verso l’agenzia, senza avere reali margini di vendita.
Perché le Compagnie usano gli Spot con personaggi famosi o contesti privi di senso, mentre tu fai Chiamate a Freddo?
C’è un cortocircuito evidente che ogni subagente vive quando analizza il marketing del settore assicurativo.
Da un lato, le grandi compagnie mandanti investono milioni di euro in campagne pubblicitarie televisive, sponsorizzazioni di eventi sportivi e spot istituzionali dove si vedono attori sorridenti, sportivi di successo e altri personaggi famosi.
Dall’altro lato, quando entri in agenzia, il tuo Responsabile ti mette in mano un telefono, un elenco di numeri sconosciuti e ti ordina di fare chiamate a freddo oppure ti rifila a contattare il famoso portafoglio di agenzia, il che equivale a mettere ogni sacro santo giorno il braccio in un nido di vespe.
Perché accade questo?
Perché la pubblicità istituzionale delle compagnie non è progettata per acquisire clienti pronti alla trattativa per te.
È progettata per tre scopi del tutto diversi:
- Rassicurare gli azionisti ed i mercati finanziari sulla solidità del brand;
- Fare marketing di notorietà astratta per fare in modo che il marchio sia riconosciuto da chi lo propone e nei comparatori online;
- Attirare altri neofiti attraverso le offerte di lavoro nel settore assicurativo, alimentando il turnover delle agenzie.
Quando ti presenti a freddo ad un imprenditore dicendo “Buongiorno, sono Mario Rossi della Compagnia X”, che dir si voglia, lo spot TV non ti aiuta affatto a chiudere la vendita.
Il cliente riconosce il nome della compagnia, ma identifica te come l’ennesimo venditore di polizze fotocopia giunto a chiedere soldi.
Senza un tuo Marketing a Risposta Diretta ed un posizionamento d’autorità sul territorio, la pubblicità milionaria della mandante è del tutto inutile per la tua sopravvivenza quotidiana.
Il Riscatto dell’Intermediario: Dalla Carne da Macello all’Analista Patrimoniale Previdenziale Indipendente
Se sei giunto a questo punto dell’autopsia, la realtà è emersa in tutta la sua cruda chiarezza: continuare ad inseguire le offerte di lavoro nel settore assicurativo tradizionali significa accettare un destino da ruota di scorta, sacrificando tempo, reputazione e contatti personali per il bilancio altrui.
Ma esiste una strada di riscatto professionale. Per smettere di fare la carne da macello e costruire un’attività d’impresa solida, redditizia ed autonoma, occorre compiere tre passi di rottura fondamentali:
Il Percorso di Evoluzione Professionale
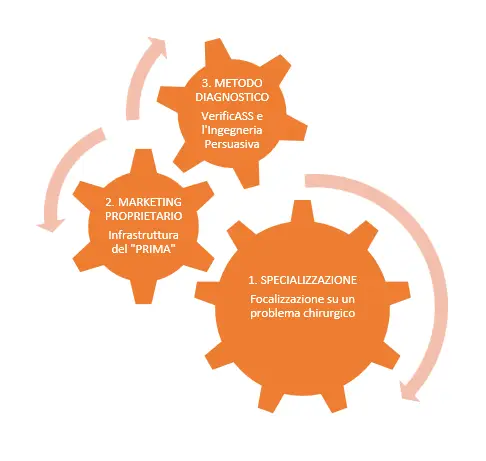
1. Dalla Generalizzazione alla Specializzazione Chirurgica
Basta proporsi come il “tuttofare delle polizze” che offre la RC Auto, la polizza per il gatto, l’infortuni ed i prodotti della casa nello stesso incontro.
L’intermediario MetodicASS® si posiziona come Analista Patrimoniale e Previdenziale Indipendente, uno specialista focalizzato sulla risoluzione delle voragini del welfare statale a protezione dei beni della famiglia e dell’impresa.
2. Il Dominio del “PRIMA” tramite il Marketing a Risposta Diretta
Smetti di fare chiamate a freddo, visite improvvisate e telefonate su portafogli scalcagnati.
Gli studi scientifici sul comportamento d’acquisto dimostrano che oltre il 65% della decisione si compie prima ancora che il cliente incontri il consulente.
Attraverso un ecosistema proprietario composto da Squeeze Page, Report educativi scritti (Lead Magnet) e sequenze e-mail automatiche, educhi il potenziale cliente prima dell’appuntamento.
Il cliente che legge i tuoi materiali, comprende il rischio latente e richiede o accetta spontaneamente il tuo intervento.
3. Il Protocollo Diagnostico VerificASS® tramite Ingegneria Persuasiva
Elimina per sempre la guerra del prezzo e la rincorsa allo sconto per cercare di vendere un contratto.
Sfrutta un sistema di Ingegneria Persuasiva a progressione forzata in cui il cliente non percepisce mai di essere “bersaglio” di un venditore, ma viene invece guidato a guardare dentro il proprio baratro previdenziale attraverso la logica stringente dei suoi stessi numeri, finché la soluzione proposta non appare come l’unica via d’uscita razionale per non soffocare.
Domande Frequenti sulle Offerte di Lavoro nel Settore Assicurativo
Quali sono i rischi principali delle offerte di lavoro nel settore assicurativo per chi parte da zero?
I rischi principali legati alle offerte di lavoro nel settore assicurativo tradizionali derivano dall’essere mandati allo sbaraglio senza reale preparazione tecnica a vendere prodotti standardizzati direttamente alla propria cerchia personale.
Questo approccio espone il neofita al pesante pregiudizio del “fino a ieri facevi un altro mestiere”, distruggendo la sua credibilità sociale nel tentativo disperato di raggiungere budget di produzione provvisori.
Una volta esaurito questo bacino di contatti senza aver appreso un vero metodo di attrazione o di analisi professionale, il contributo economico iniziale viene decurtato o revocato.
Il collaboratore è così costretto ad abbandonare l’agenzia, lasciando alla mandante i contratti faticosamente strappati per pietà ai propri cari.
In questo modo il bersaglio dell’attacco rimane chiarissimo: non la relazione in sé, ma l’essere mandati allo sbaraglio da soli a improvvisare la vendita senza un’Autorità terza che tuteli la reputazione del collaboratore.
Cosa significa realmente “assegnazione di un portafoglio clienti già avviato” in un’agenzia assicurativa?
L’assegnazione di un portafoglio clienti nelle agenzie tradizionali consiste solitamente nell’affidamento del “cimitero aziendale”: anagrafiche di clienti scontenti, ex morosi o soggetti che stipulano unicamente polizze RCA a basso margine.
Anziché una reale opportunità commerciale, il nuovo arrivato si ritrova a svolgere mansioni di gestione reclami non retribuite ed a fare da parafulmine per le falle del servizio agenziale passato.
Come distinguere un’opportunità seria da un’agenzia “tritacarne” nel settore assicurativo?
Un’opportunità seria si distingue perché non ti manda allo sbaraglio a vendere polizze ad amici e parenti bruciando la tua credibilità, né impone budget di produzione forzati su prodotti standardizzati a catalogo.
Una struttura d’élite protegge le tue relazioni personali affiancandoti un’Autorità terza, ti fornisce un’infrastruttura di marketing a risposta diretta per attrarre contatti qualificati, offre formazione specialistica sulla diagnosi dei rischi patrimoniali e garantisce la piena trasparenza provvigionale senza intermediari parassitari.
Qual è la differenza tra un subagente tradizionale ed un Analista Patrimoniale Previdenziale Indipendente?
Il subagente tradizionale lavora come un “volantino parlante” che propone polizze standardizzate rincorrendo il prezzo più basso e subendo le direttive commerciali della mandante.
L’Analista Patrimoniale Previdenziale Indipendente formato con il metodo MetodicASS® utilizza un approccio diagnostico basato sull’analisi e sulla comparazione, educando il cliente attraverso materiali scritti, posizionandosi come un’Autorità clinica.
Conclusione: Smetti di Essere Carne da Macello e Scegli la Sovranità d’Impresa
Siamo giunti al termine dell’autopsia.
Ora conosci la verità che si cela dietro le brillanti offerte di lavoro nel settore assicurativo e hai a disposizione tutti gli elementi per valutare con lucidità il tuo futuro.
Puoi scegliere di continuare a rispondere agli annunci tradizionali, accettando di fare il mulo da soma per l’Agente Generale di turno, bruciando le tue relazioni personali e lavorando dodici ore al giorno per incassare provvigioni da fame.
Oppure puoi decidere di recidere ogni legame con questo modello obsoleto e prendere in mano le redini del tuo destino professionale.
Se vuoi scoprire come azzerare la caccia a freddo, proteggere i tuoi margini ed accedere ad una macchina tecnologica ed operativa già pronta per guidare il mercato da Specialista Indipendente, fai il primo passo decisivo.
👉 Metti le mani sul libro-manifesto operativo: “Non sei un Consulente – Sei carne da macello”. Clicca qui per ordinare la tua copia, scoprire le strategie del metodo MetodicASS® ed accedere alle selezioni per la Prima Rete di Specialisti Indipendenti in Verifica Previdenziale.


