

🎯 Direct Answer Box: Cosa sono i piani di accumulo in oro proposti dalle reti agenziali e quali rischi comportano? I piani di accumulo in oro fisico da investimento sono contratti di acquisto periodico programmato di metallo prezioso che molte reti distributive e agenzie propongono come alternativa alle polizze vita tradizionali. Sebbene l’oro rappresenti un bene rifugio, questi piani commerciali nascondono spread di acquisto fino al 25% sopra le quotazioni ufficiali, gravose spese di coniazione e custodia in caveau, nonché il rischio di perdita del capitale in caso di oro non allocato. Per l’intermediario assicurativo iscritto al RUI, il loro collocamento senza le dovute autorizzazioni e al di fuori delle direttive IVASS espone a pesanti sanzioni disciplinari, fino alla radiazione dall’albo e al rischio penale di abusivismo finanziario.
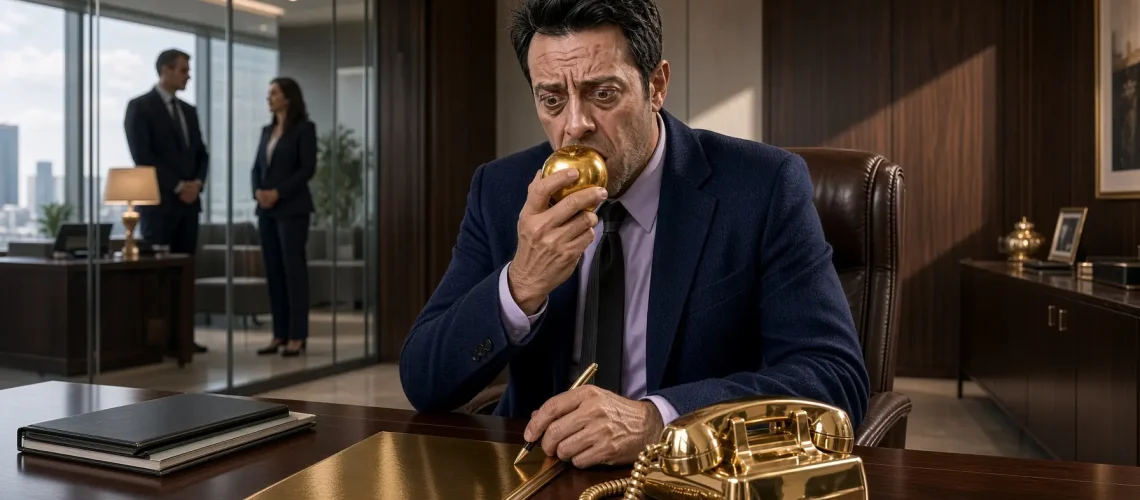
La favola classica di Re Mida viene spesso interpretata come una semplice allegoria della ricchezza illimitata e dell’opulenza materiale.
Un’analisi rigorosa e impietosa del mito svela tuttavia una lezione spietata di soffocamento, di disperazione e di estinzione irreversibile.
Mida non muore infatti per povertà o per carestia, ma per inedia.
La capacità miracolosa di trasformare in oro massiccio tutto ciò che sfiora inaridisce e distrugge i beni primari di sussistenza.
Il tocco dorato del sovrano muta in metallo freddo, pesante e inerte anche il pane, la carne, il vino e l’acqua fresca.
Nella moderna intermediazione assicurativa italiana stiamo assistendo esattamente alla medesima tragedia operativa.
Il subagente operante in Sezione E, viene oggi tentato da una pericolosa illusione commerciale.
Schiacciato dalla contrazione dei margini sulle polizze tradizionali, cerca una scorciatoia finanziaria.
Attratto dal miraggio di provvigioni facili e immediate garantite dal collocamento di beni fisici privi della vigilanza dell’IVASS, compie un errore strategico devastante.
Sostituire le tradizionali polizze di previdenza e risparmio con piani di accumulo in oro o pietre da investimento distrugge la fonte primaria del proprio sostentamento professionale.
Il subagente si illude ingenuamente di aver trovato la pietra filosofale per aggirare la rigida burocrazia delle mandanti e delle istituzioni.
Finisce invece per trasformare in metallo sterile la risorsa più preziosa, delicata e irripetibile che possiede: la fiducia incondizionata dei propri clienti storici.
Una volta che quella fiducia viene tradita da costi occulti e perdite finanziarie, il portafoglio dell’intermediario crolla per sempre.
Il Contesto Macroeconomico: Come IVASS ed EIOPA hanno fatto scappare le reti dalle polizze vita
La profonda trasformazione della distribuzione assicurativa europea trova il suo punto di svolta storico nell’introduzione della Insurance Distribution Directive, universalmente nota come direttiva IDD.
Questo impianto normativo sovranazionale è stato recepito nell’ordinamento italiano attraverso le modifiche strutturali al Codice delle Assicurazioni Private, in particolare all’Articolo 121-bis.
Successivamente, l’Istituto per la Vigilanza sulle Assicurazioni ha emanato una serie di regolamenti attuativi estremamente stringenti, tra cui i Regolamenti numero 39, 40 e 45.
Al centro di questo severo quadro regolamentare si colloca la disciplina della Product Oversight and Governance, integrata dalle linee guida pubblicate dall’autorità europea EIOPA in materia di Value for Money.
Il principio cardine del Value for Money impone alle compagnie di assicurazione di dimostrare in modo scientifico, matematico e preventivo che ogni prodotto generi un valore economico concreto e proporzionato per il cliente.
Sotto la lente di ingrandimento delle autorità di vigilanza sono finite inesorabilmente le polizze finanziarie del Ramo Terzo, come le Unit-Linked, le polizze indicizzate e i contratti multiramo.
L’autorità di vigilanza ha preteso la fine immediata dei caricamenti occulti, dei costi di emissione spropositati, dei balzelli amministrativi ingiustificati e delle retrocessioni commissionali non collegate a un reale servizio di consulenza.
Le compagnie non possono più scaricare sui risparmiatori costi impliciti privi di una reale contropartita prestazionale.
Questa pressione regolamentare senza precedenti ha causato una contrazione strutturale e drammatica dei margini provvigionali concessi alle reti di vendita tradizionali.
I vecchi premi di produzione facili e le provvigioni di collocamento a doppia cifra sulle polizze di risparmio sono improvvisamente svaniti.
Molte reti commerciali si sono ritrovate con fatturati provvigionali dimezzati da un giorno all’altro.
Di fronte a questa improvvisa perdita di redditività immediata, molte strutture agenziali, broker disinvolti e reti distributive parallele hanno cercato una via di fuga disperata.
Hanno individuato nei mercati totalmente privi della vigilanza prudenziale dell’IVASS, come l’oro fisico da investimento e i diamanti, il loro nuovo terreno di caccia e di speculazione.
In questi contesti non regolamentati, le reti cercano di intercettare commissioni di ingresso elevate, di media comprese tra il 10% e il 20% dell’intero capitale versato dal cliente e a volte anche superiori.
Spacciano la totale assenza di garanzie assicurative e di controlli pubblici per una sedicente libertà contrattuale e commerciale.
Rassicurano il subagente spiegando che vendere lingottini e pietre preziose permetterebbe di aggirare le noiose verifiche di adeguatezza e gli stringenti controlli di conformità.
Raccontano che il bene fisico protegge da qualsiasi crisi e che non richiede la complessa rendicontazione imposta dal regolatore assicurativo.
La realtà è che stanno semplicemente trascinando l’intermediario assicurativo RUI sull’orlo di un baratro deontologico, penale e patrimoniale.
🎯 Direct Answer Box: Perché le reti assicurative spingono i piani di accumulo in oro fisico? A seguito delle normative europee EIOPA e IVASS sul Value for Money, che hanno ridotto i margini commissionali sulle polizze finanziarie imponendo severi requisiti di adeguatezza, molte agenzie si sono riversate sulla vendita di oro fisico e beni rifugio. Questo mercato, non essendo vigilato da IVASS, consente di applicare ricarichi commerciali e provvigioni elevate a scapito del cliente, privandolo però di ogni tutela assicurativa.
Diamanti da Investimento: Anatomia di uno Scandalo Giudiziario Certificato
Per comprendere appieno la gravità dei rischi connessi all’offerta di beni fisici da parte di intermediari finanziari e assicurativi, è imprescindibile ripercorrere la vicenda dei diamanti da investimento.
Questo caso clamoroso rappresenta un precedente giurisprudenziale, sanzionatorio e penale di fondamentale importanza per l’intero mercato italiano.
Negli anni antecedenti all’intervento delle autorità giudiziarie, la vendita di diamanti veniva presentata dalle reti come l’investimento nel bene rifugio per eccellenza.
I venditori parlavano di un asset indistruttibile, eterno, esente da imposte di successione, non soggetto alla volatilità dei mercati finanziari e capace di racchiudere patrimoni milionari in volumi microscopici.
La distribuzione avveniva massicciamente tramite gli sportelli bancari e per mezzo di consulenti sul territorio.
Questi intermediari agivano in veste di segnalatori o mediatori per conto di società specializzate come Intermarket Diamond Business e Diamond Private Investment.
Il cliente veniva rassicurato dalla presenza rassicurante della propria banca o del proprio assicuratore storico.
La realtà emersa dalle aule dei tribunali e dalle indagini approfondite dell’Autorità Garante della Concorrenza e del Mercato ha mostrato uno spaccato di drammatica ingannevolezza.
Con i provvedimenti sanzionatori numero PS10677 e PS10678 dell’ottobre 2017, l’Antitrust ha comminato oltre 15 milioni di euro di sanzioni a carico delle società venditrici e dei principali gruppi bancari italiani coinvolti.
Tra gli istituti sanzionati figuravano colossi come Unicredit, Banco BPM, Intesa Sanpaolo e Banca Monte dei Paschi di Siena.
Le condanne sono state inflitte per pratiche commerciali gravemente scorrette, ingannevoli e aggressive ai sensi del Codice del Consumo.
Il meccanismo truffaldino poggiava su due pilastri sistematici e scientificamente pianificati.
Il primo pilastro era rappresentato dalla pubblicazione di quotazioni artefatte sui principali quotidiani finanziari nazionali.
Le tabelle pubblicate periodicamente su testate autorevoli come Il Sole 24 Ore non erano affatto quotazioni ufficiali di borsa.
Erano semplici spazi pubblicitari a pagamento acquistati dalle società distributrici per costruire un finto grafico di rivalutazione costante e ininterrotta del prezzo delle pietre.
Il lettore veniva indotto a credere che il diamante salisse di valore ogni singolo trimestre con precisione millimetrica.
Il secondo pilastro consisteva nello scostamento mostruoso tra il prezzo di vendita al dettaglio e il reale valore all’ingrosso delle pietre, determinato dal listino internazionale Rapaport.
I diamanti venivano venduti ai risparmiatori a prezzi pari a tre, quattro o addirittura cinque volte il loro valore intrinseco reale di mercato.
Le provvigioni riconosciute alla filiera intermediaria ed i margini operativi degli organizzatori assorbivano fino al 50% dell’intero capitale versato dall’ignaro cliente.
Il risparmiatore pagava 10 mila euro una pietra che sul mercato all’ingrosso di Anversa valeva meno di 2 mila euro.
Al momento della richiesta di disinvestimento, l’intero castello di carte è crollato miseramente.
La promessa di riacquisto a prezzi di listino si è rivelata una menzogna insostenibile e priva di qualsiasi fondamento economico.
Con la successiva dichiarazione di fallimento della principale società coinvolta decretata dal Tribunale di Milano con sentenza numero 43 del 2019, il mercato secondario è semplicemente evaporato nel nulla.
Centinaia di migliaia di risparmiatori si sono ritrovati con pietre invendibili e perdite finanziarie superiori all’80% del capitale investito.
La giurisprudenza civile di merito, con storiche sentenze emesse dai Tribunali di Milano, Verona e Monza, unite alle pronunce definitive del Consiglio di Stato, ha stabilito un principio durissimo.
Gli intermediari che hanno collocato tali beni rispondono civilmente dei danni subiti dai clienti per violazione degli obblighi di diligenza, informazione e buona fede derivanti dal cosiddetto contatto sociale qualificato.
Questa condanna patrimoniale diretta ha travolto chiunque ci abbia messo la faccia sul territorio.

Oro Fisico e Piani di Accumulo in Oro: Cosa c’è di Buono e Cosa c’è di Tossico
L’oro fisico rappresenta storicamente uno strumento millenario di conservazione della ricchezza e una riconosciuta riserva di valore nel lungo periodo.
Occorre tuttavia scindere con chirurgica precisione ciò che la legge italiana disciplina in modo sano da ciò che le reti speculative hanno trasformato in un veleno commerciale per intermediari e clienti.
Il Quadro Normativo Reale (La Parte Sana)
La detenzione e il commercio di oro da investimento in Italia sono regolati dalla Legge 17 gennaio 2000 numero 7.
Questa legge fondamentale ha abolito il vecchio monopolio statale sull’oro ed ha recepito pienamente la direttiva comunitaria 98/80/CE.
In base alla normativa vigente, per oro da investimento si intendono specificamente due categorie di prodotti ben determinate.
La prima categoria comprende lingotti o placchette di peso superiore ad un grammo, con una purezza pari o superiore a 995 millesimi.
La seconda categoria comprende monete d’oro coniate dopo il 1800, che hanno o hanno avuto corso legale nel paese di origine, con purezza pari o superiore a 900 millesimi e vendute a un prezzo che non supera dell’80% il valore di mercato del metallo fino contenuto.
Sotto il profilo tributario, l’acquisto di oro da investimento gode dell’esenzione dal pagamento dell’IVA ai sensi dell’Articolo 10 del DPR 633 del 1972.
L’attività di commercio professionale di oro da investimento è un ambito rigorosamente riservato dalla legge a soggetti autorizzati.
Possono esercitarla unicamente gli Operatori Professionali in Oro, noti con la sigla OPO.
Si tratta di società di capitali che possiedono requisiti patrimoniali e di onorabilità stringenti, dotate di un capitale sociale interamente versato non inferiore a quello previsto per legge.
Questi operatori sono registrati in un apposito albo tenuto dalla Banca d’Italia e sono sottoposti ai rigorosi controlli antiriciclaggio della UIF, con l’obbligo di segnalare qualsiasi transazione pari o superiore a 10 mila euro.
Se acquistato alle corrette condizioni di mercato presso un Banco Metalli autorizzato, l’oro fisico allocato rappresenta una valida diversificazione anticrisi.
Funge da scudo patrimoniale contro l’iperinflazione estrema e contro il collasso del potere d’acquisto delle valute tradizionali.
Non è uno strumento per fare trading speculativo, ma un’assicurazione patrimoniale estrema da conservare in lingotti di formato standard.
I Meccanismi Speculativi delle Reti (La Parte Tossica)
Il problema drammatico nasce quando questo metallo nobile viene inserito nei “piani di accumulo in oro” commerciali ideati dalle reti di vendita multilivello e dalle agenzie assicurative a caccia di provvigioni facili.
In questo contesto, il prodotto viene stravolto e trasformato in un congegno finanziario tossico attraverso una serie di costi occulti e meccanismi predatori.
Il primo fattore letale è lo spread Bid/Ask applicato tra il prezzo di acquisto e il prezzo di riacquisto.
Nel mercato all’ingrosso tra professionisti e presso gli operatori OPO seri, lo scarto rispetto al fixing ufficiale della London Bullion Market Association si attesta tra il 2% e il 4%.
Nei piani commerciali distribuiti dalle reti vendita lo spread sale sistematicamente tra il 12% e il 25% sopra le quotazioni di borsa.
Questo significa che il cliente entra nell’operazione accumulando una perdita istantanea a doppia cifra.
Il secondo fattore tossico è rappresentato dalla tassa occulta del frazionamento.
Quando il cliente sottoscrive un piano di accumulo versando modeste rate mensili da 50 o 100 euro, acquista quantitativi microscopici di metallo.
I costi industriali di saggiatura, fusione, coniazione e blisteraggio hanno un’incidenza percentuale mostruosa sul costo finale al grammo.
Il cliente finisce per pagare il metallo fino al 30% in più rispetto al valore intrinseco della materia prima grezza.
A questo si aggiungono le spese di apertura pratica, i costi di custodia in caveau privati, le commissioni di tenuta conto metallo e le penali di riscatto anticipato.
Tutti questi costi azzerano qualsiasi possibile beneficio derivante dall’interesse composto e dalla rivalutazione naturale del metallo.
Il terzo fattore, il più pericoloso sotto il profilo giuridico, riguarda la distinzione tra oro allocato e oro non allocato.
Quando un contratto prevede l’oro allocato, al cliente viene trasferita la proprietà esclusiva di uno specifico lingotto identificato da una matricola seriale univoca.
Giuridicamente si perfeziona un deposito regolare ai sensi dell’Articolo 1766 del Codice Civile.
In caso di fallimento della società depositaria, il cliente ha il diritto di rivendicare il proprio bene materiale ed estrarlo dalla procedura concorsuale ai sensi dell’Articolo 103 della Legge Fallimentare.
Quando invece il piano prevede l’oro non allocato, il contratto si configura giuridicamente come un deposito irregolare ai sensi dell’Articolo 1782 del Codice Civile.
La proprietà del metallo passa all’azienda fornitrice e il risparmiatore vanta unicamente un diritto di credito generico.
Se la società fornitrice fallisce o subisce un dissesto finanziario, il cliente perde qualsiasi diritto sul metallo fisico e viene degradato a semplice creditore chirografario.
Finisce nella massa fallimentare insieme a tutti gli altri creditori e perde la quasi totalità del capitale accumulato negli anni.
Tabella Tecnica di Simulazione Economica: Canale Professionale vs Rete Commerciale
| Parametro e Voce di Costo | Oro Fisico all’Ingrosso (Banco Metalli OPO) | Piani di Accumulo in Oro Commerciali (Reti di Vendita) |
| Spread di Ingresso sul Fixing LBMA | Dal 2% al 4% sopra il prezzo spot ufficiale | Dal 12% al 25% sopra il fixing di mercato |
| Incidenza dei Costi di Coniazione | Minima su lingotti standard da 100 grammi o 1 chilo | Devastante a causa del frazionamento in lingottini da 1 grammo |
| Spese Annuali di Custodia in Caveau | Tra lo 0,2% e lo 0,5% con oro segregato e allocato | Diritti fissi mensili e commissioni di conto fino al 2% annuo |
| Condizioni di Smobilizzo e Riscatto | Riacquisto immediato garantito al prezzo di borsa | Penali su riscatto anticipato e spese onerose di spedizione |
| Rivalutazione Necessaria per il Break-Even | Incremento dell’oro compreso tra il 3% e il 5% | Incremento minimo dell’oro compreso tra il 20% e il 30% |
La Ghigliottina Normativa per l’Intermediario iscritto al RUI
Il collocamento di piani di accumulo in oro o investimenti in pietre preziose da parte di un intermediario assicurativo iscritto al Registro Unico degli Intermediari apre uno scenario sanzionatorio gravissimo.
La legislazione italiana pone barriere insormontabili a tutela della fede pubblica, della trasparenza di mercato e del risparmio delle famiglie.
Il Divieto di Distrazione e i Limiti della Sezione E del RUI
Il subagente assicurativo risponde direttamente del rispetto delle regole di condotta prescritte dal Codice delle Assicurazioni Private e dai regolamenti IVASS.
Promuovere prodotti commerciali o contratti terzi estranei all’attività assicurativa, sfruttando il portafoglio clienti costruito per conto della mandante, costituisce una gravissima violazione deontologica.
Questa condotta configura gli estremi dello storno illecito di clientela e della distrazione professionale.
L’intermediario non può utilizzare la fiducia acquisita tramite il mandato assicurativo per vendere beni fisici ad alto margine provvigionale.
L’Articolo 324 del Codice delle Assicurazioni Private prevede sanzioni disciplinari severe per la violazione dei doveri di diligenza, correttezza e trasparenza verso gli assicurati.
Le misure punitive partono dalla censura scritta e dalla sanzione pecuniaria fino a culminare nella radiazione definitiva dal RUI.
La radiazione comporta la cancellazione immediata dall’albo e l’interdizione perpetua dall’esercizio della professione di intermediario su tutto il territorio nazionale.
Significa perdere l’abilitazione professionale e gettare al vento decenni di sacrifici lavorativi.
Il Baratro Penale dell’Abusivismo Finanziario (Articolo 166 TUF)
Molti promotori di piani di accumulo in oro cadono nell’inganno di credere che la natura materiale del metallo escluda l’applicazione delle normative finanziarie.
La giurisprudenza consolidata della Corte di Cassazione e le comunicazioni ufficiali della Consob, tra cui la delibera numero DIN/12079227, hanno tracciato confini invalicabili.
Se l’operazione si limita alla pura e semplice compravendita a pronti di un bene fisico, l’atto conserva natura commerciale.
Se tuttavia il piano di acquisto viene commercializzato prospettando al cliente rendimenti percentuali predeterminati, schemi di riacquisto a prezzi maggiorati garantiti a scadenza, oppure la corresponsione di interessi periodici in denaro o in grammi di metallo, la natura giuridica muta radicalmente.
Il contratto viene riqualificato a tutti gli effetti di legge come prodotto finanziario atipico o contratto di investimento.
Trattandosi di una vera e propria sollecitazione all’investimento rivolta al pubblico risparmio in assenza di un Prospetto Informativo approvato dalla Consob, la condotta assume rilevanza penale.
Collocare tali strumenti senza possedere le autorizzazioni riservate a banche e società di intermediazione mobiliare integra il reato di Abusivismo Finanziario.
Il delitto è punito ai sensi dell’Articolo 166 del Testo Unico della Finanza con la reclusione da uno a otto anni e con la multa da 4 mila a 10 mila euro.
L’intermediario che propone questi piani di accumulo in oro a clienti retail rischia un procedimento penale devastante che distrugge la sua fedina penale, la sua reputazione pubblica e la sua libertà personale.
La Trappola Mortale della Polizza di Responsabilità Civile Professionale
L’Articolo 110 del Codice delle Assicurazioni Private impone all’intermediario la stipula obbligatoria di una polizza di Responsabilità Civile Professionale per coprire gli errori operativi commessi nello svolgimento dell’attività.
Esiste tuttavia una trappola fatale che la maggior parte dei subagenti ignora del tutto prima di trovarsi nei guai.
La polizza di responsabilità civile professionale copre esclusivamente i danni arrecati a terzi nell’esercizio dell’intermediazione assicurativa tipica.
Non garantisce in alcun modo le attività commerciali estranee al mandato, le consulenze finanziarie abusive o la compravendita di metalli preziosi.
Nel momento in cui un cliente insoddisfatto cita in giudizio l’intermediario a causa del fallimento della società custode, della sparizione dell’oro o dei costi occulti subiti, la compagnia di assicurazione respinge istantaneamente la richiesta di risarcimento.
La copertura assicurativa è totalmente inoperante perché il danno deriva da un’attività non assicurativa e palesemente esclusa dalle condizioni contrattuali.
L’intermediario si ritrova completamente da solo di fronte alle richieste risarcitorie dei clienti e dei loro avvocati.
Dovrà rispondere dei debiti contratti e dei risarcimenti civili con l’intero suo patrimonio personale presente e futuro.
I suoi conti correnti personali, i suoi risparmi e la sua stessa casa di proprietà saranno esposti a pignoramenti ed aste giudiziarie per soddisfare i creditori.
La Tassazione delle Plusvalenze e la Mannaia Fiscale della Legge di Bilancio 2024
La disciplina fiscale che regola la vendita di oro da investimento rientra nella categoria dei redditi diversi di natura finanziaria ai sensi dell’Articolo 67 del Testo Unico delle Imposte sui Redditi.
Il guadagno realizzato, calcolato come differenza tra il prezzo di cessione ed il costo storico di acquisto documentato, è soggetto ad una imposta sostitutiva del 26%.
Questa disciplina ha subito un inasprimento drammatico a partire dal primo gennaio 2024 a seguito dell’approvazione della Legge di Bilancio 2024, ovvero la Legge numero 213 del 2023.
In precedenza, qualora il risparmiatore non fosse stato in grado di esibire la fattura originale attestante il prezzo di acquisto, il fisco presumeva forfettariamente una plusvalenza pari al 25% del valore incassato.
La riforma del 2024 ha cancellato definitivamente questa presunzione forfettaria a tutela delle casse dello Stato.
La nuova normativa stabilisce che, in assenza di una fattura di acquisto formale e conforme emessa dall’Operatore Professionale in Oro, il costo di carico iniziale si presume pari a zero.
Di conseguenza, l’imposta sostitutiva del 26% non si applica più sul solo guadagno effettivo, ma viene calcolata sull’intero corrispettivo lordo incassato dalla vendita.
Questa interpretazione rigorosa è stata confermata ufficialmente dall’Agenzia delle Entrate con la Risposta ad interpello numero 1 del 2025.
| Regime Fiscale Applicato alla Cessione di Oro | Vendita Munita di Fattura Conforme | Vendita Sprovvista di Documentazione d’Acquisto |
| Determinazione della Base Imponibile | Plusvalenza netta effettiva data da Prezzo di Vendita meno Prezzo d’Acquisto | Intero corrispettivo incassato dalla vendita con costo presunto a zero |
| Aliquota dell’Imposta Sostitutiva | Imposta del 26% calcolata esclusivamente sul margine di guadagno | Imposta del 26% applicata sull’intero valore lordo monetizzato |
| Simulazione Pratica su Incasso di 50 mila Euro | Oro acquistato a 40 mila euro genera 10 mila euro di utile con imposta di 2.600 euro | Assenza di fattura trasforma 50 mila euro in imponibile con imposta di 13 mila euro |
Se la struttura commerciale che eroga il piano di accumulo in oro non rilascia fatture fiscalmente impeccabili a nome del cliente, il risparmiatore subirà un salasso fiscale insostenibile al momento del riscatto.
L’intermediario che ha raccomandato l’operazione verrà ritenuto l’unico responsabile morale ed economico di questo disastro tributario.
🎯 Direct Answer Box: Quali rischi corre l’assicuratore che propone piani di accumulo in oro o diamanti? L’intermediario rischia sanzioni disciplinari fino alla radiazione dal RUI per violazione delle regole di condotta e trasparenza, oltre all’accusa penale di abusivismo finanziario ex Articolo 166 TUF qualora il contratto preveda schemi di rendimento non autorizzati. La polizza RC Professionale non copre l’attività su beni fisici, lasciando l’intermediario esposto con i propri beni personali e immobili a risarcimenti civili in caso di contenzioso.
Il Suicidio Reputazionale: Perché il Cliente non ti perdonerà mai
Nel settore dei servizi fiduciari la reputazione personale è l’unico vero asset patrimoniale che genera valore economico costante nel tempo.
Quando un intermediario assicurativo decide di promuovere beni fisici e piani di accumulo speculativi, distrugge questo patrimonio immateriale con le proprie mani.
Nessuna provvigione immediata può compensare il prezzo devastante della perdita della propria credibilità sul mercato.
Entra in gioco il fenomeno dello scudo rotto.
Il cliente che firma un piano di accumulo in oro o metalli preziosi non conosce i dirigenti della società fornitrice né il custode del caveau svizzero.
Il cliente non ha mai visto gli uffici della società distributrice né conosce le complesse strutture societarie estere.
Il cliente conosce unicamente il volto, la storia, la presenza fisica e la reputazione del suo assicuratore di fiducia.
Ha firmato quel contratto fidandosi ciecamente della persona che per anni gli ha tutelato l’auto, la casa, la salute e i risparmi di una vita.
Nel momento in cui emergono i problemi finanziari o legali, lo scudo commerciale della società terza evapora istantaneamente.
La resa dei conti si consuma puntualmente al momento del primo smobilizzo del capitale.
Cosa accade quando il cliente, dopo cinque o sette anni di sacrifici mensili, chiede di liquidare il piano per finanziare gli studi universitari del figlio o per affrontare un’emergenza aziendale?
Scoprirà con orrore che il capitale disponibile è nettamente inferiore a quanto versato, divorato dallo spread iniziale, dai costi di blisteraggio e dalle commissioni di custodia.
Il cliente non ascolterà scuse tecniche sull’andamento dell’oro o sui contratti di deposito.
Accuserà l’assicuratore di averlo ingannato scientemente per intascare una ricca provvigione d’ingresso.
Non solo non rinnoverà mai più alcuna polizza in scadenza, ma revocherà all’istante l’intero portafoglio assicurativo della sua famiglia e della sua impresa.
Presenterà un esposto formale all’IVASS e si rivolgerà a un legale per denunciare l’intermediario per truffa contrattuale ed inadempimento professionale.
L’assicuratore si ritroverà con la carriera distrutta, il portafoglio azzerato e la propria credibilità professionale polverizzata sulla piazza locale.
Diventerà un paria commerciale con cui nessuno vorrà più stringere accordi o stipulare contratti.
La Soluzione Etica e Sostenibile: Tornare alla Diagnosi del Rischio Puro
L’unica via di salvezza e di prosperità per l’intermediario assicurativo consiste nell’abbandonare definitivamente il ruolo improvvisato di finto trader di materie prime.
L’assicuratore d’élite non vende sogni di arricchimento rapido né si rifugia in espedienti commerciali opachi e non regolamentati.
Il vero professionista è un Chirurgo Patrimoniale che fonda la propria autorevolezza sulla protezione scientifica della persona, della famiglia e dell’impresa.
La vera miniera d’oro provvigionale, etica, duratura e inattaccabile, risiede nel Rischio Puro e nella Pianificazione Previdenziale.
Proteggere il reddito familiare dalle catastrofi della vita attraverso polizze Temporanee Caso Morte con capitali adeguati genera valore autentico.
Tutelare l’imprenditore dal rischio di Invalidità Permanente da Malattia e Infortunio salva il destino di un’azienda e dei suoi dipendenti.
Strutturare coperture per la Non Autosufficienza e polizze di Tutela Legale colma le lacune drammatiche e insostenibili del welfare statale.
Adottare i migliori strumenti assicurativi atti a generare i capitali necessari per far fronte alle mancate entrate quando si dovrà vivere della sola pensione pubblica.
Questi contratti, che oggi superano brillantemente ogni verifica di Value for Money imposta dalle autorità europee, intervengono esattamente nel punto in cui lo Stato non può garantire alcun ristoro economico adeguato offrono ancora oggi, se non lavori in una “catena parassitaria”, un ottimo tornaconto economico.
Blindano la relazione con il cliente per decenni e garantiscono la riconoscenza eterna della famiglia nel giorno in cui si verifica la necessità di fruire del contratto.
Attraverso l’adozione dell’ecosistema professionale MetodicASS® e l’applicazione del protocollo analitico VerificASS®, l’intermediario compie un salto di status definitivo.
Smette di essere un mendicante di preventivi o un piazzista di metalli per trasformarsi nell’unico punto di riferimento per la sicurezza patrimoniale sul proprio territorio.
La corretta diagnosi dei rischi eseguita, induce il Cliente ad acquistare protezioni adeguate senza che la trattativa si incagli sul prezzo.
L’indipendenza e la ricchezza professionale si conquistano erigendo un metodo scientifico proprietario, non inseguendo scorciatoie speculative destinate a finire nelle aule di tribunale.
Domande Frequenti sui Piani di Accumulo in Oro e Beni Rifugio
È legale per un intermediario assicurativo iscritto al RUI proporre piani di accumulo in oro?
Un intermediario iscritto nella Sezione E del RUI può operare esclusivamente nei limiti delle deleghe conferite dalla propria mandante e nel perimetro dell’intermediazione assicurativa.
Il collocamento di prodotti commerciali terzi, come i piani di accumulo in oro, privi di autorizzazione della mandante espone a gravi sanzioni disciplinari dell’IVASS fino alla radiazione dal registro.
Se il piano presenta caratteristiche finanziarie atipiche, la condotta può integrare il reato penale di abusivismo finanziario.
Come funziona la tassazione sulle plusvalenze dell’oro fisico da investimento?
La plusvalenza realizzata da persone fisiche sulla vendita di oro da investimento è soggetta ad imposta sostitutiva del 26%.
Con la Legge di Bilancio 2024, in assenza della fattura originale di acquisto attestante il prezzo iniziale, l’imposta del 26% si applica per legge sull’intero valore lordo incassato, considerando il costo di acquisto pari a zero.
Perché lo scandalo dei diamanti da investimento ha travolto banche e consulenti?
Le sentenze dell’Antitrust e della magistratura civile hanno accertato che i diamanti venivano venduti a prezzi gonfiati fino a cinque volte il valore di mercato attraverso listini fasulli pubblicati a pagamento sui giornali.
I giudici hanno condannato gli intermediari al risarcimento integrale del danno subito dai clienti per violazione dei doveri informativi e di buona fede.
Qual è la differenza sostanziale tra oro fisico allocato e oro non allocato?
L’oro allocato identifica lingotti specifici con matricola univoca di proprietà del cliente, configurando un deposito regolare che consente la rivendica del bene in caso di fallimento della società custode.
L’oro non allocato configura un deposito irregolare in cui la proprietà passa all’azienda, degradando il cliente a semplice creditore chirografario esposto alla perdita totale del capitale in caso di insolvenza.
Come può un subagente assicurativo tutelarsi e guadagnare eticamente senza rischiare sanzioni?
L’unica strategia sicura e sostenibile consiste nell’abbandonare i prodotti speculativi per concentrarsi sulla diagnosi del rischio puro e delle coperture di protezione patrimoniale.
Attraverso il protocollo scientifico di MetodicASS® e VerificASS®, l’intermediario analizza i gap del welfare statale e colloca polizze adeguate alle esigenze del Cliente e del suo budget, proteggendo la propria iscrizione al RUI e blindando la fedeltà dei clienti.
Conclusione
La scelta che ogni subagente assicurativo deve compiere oggi è netta e non ammette zone grigie o compromessi al ribasso.
Da una parte c’è l’illusione tossica della sindrome di Re Mida: rincorrere commissioni speculative vendendo piani di accumulo in oro e pietre preziose, esponendosi alla radiazione dal RUI, all’abusivismo finanziario e alla rovina patrimoniale personale.
Dall’altra parte c’è la dignità professionale dell’Analista Patrimoniale d’élite: dominare il mercato attraverso la Diagnosi dei Rischi scientifica, brandire la legge dello Stato a difesa delle famiglie e incassare margini pieni su coperture di reale protezione.
Non aspettare che sia un’ispezione dell’IVASS o una denuncia penale a svegliarti dal sonno.
Metti subito al sicuro la tua carriera e riprenditi la tua dignità d’impresa entrando nell’Ecosistema MetodicASS®.


