

🎯 Direct Answer Box: Perché dire “siamo i migliori” o puntare sulla qualità distrugge il potere negoziale in una trattativa assicurativa? Puntare sulla qualità, sull’eccellenza o sulla convenienza distrugge il potere negoziale perché introduce argomenti autoreferenziali non verificabili a priori dal cliente. Poiché nessun assicuratore ammette di vendere contratti scadenti, affermare di essere i migliori scatena istantaneamente l’obiezione mentale “lo dicono tutti”, declassando la polizza a commodity e costringendo la trattativa assicurativa a risolversi unicamente sul terreno del prezzo al ribasso.
L’Illusione dell’Ombrello di Carta sotto il Diluvio
Entri nella sede dell’azienda alle dieci di un martedì mattina piovoso.
L’imprenditore ti fa attendere quindici minuti nell’atrio, circondato da pareti di vetro e targhe celebrative.
Quando finalmente la segretaria ti introduce nel suo ufficio, lo trovi seduto dietro una monumentale scrivania di noce scuro.
Non alza subito lo sguardo dal monitor del computer.
Non ti porge la mano con calore.
Fa un cenno frettoloso verso una sedia di cuoio posizionata sul lato opposto del tavolo.
Sulla superficie della scrivania non c’è una sola penna fuori posto, ma sul bordo sinistro noti una cartellina trasparente rigonfia di fascicoli informativi, lettere di rinnovo e tabelle comparative stampate su fogli spiegazzati.
In quel preciso istante ti convince un pensiero rassicurante e pericoloso: credi che la tua cartella di pelle con il marchio ultracentenario stampato sopra e la reputazione della tua compagnia mandante siano scudi sufficienti a garantirti ascolto e rispetto.
Apri la borsa ed estrai il fascicolo con le condizioni generali di polizza e cominci la tua trattativa assicurativa recitando il solito copione rassicurante che ti hanno inculcato nei corsi agenziali.
Spieghi con enfasi sincera che la tua agenzia opera da oltre quarant’anni sul territorio provinciale.
Dichiari con orgoglio che la tua mandante rappresenta il leader indiscusso nel ramo danni.
Sottolinei che sei lì per offrire una consulenza a trecentosessanta gradi, personalizzata, attenta e vicina alle reali esigenze della sua impresa.
L’imprenditore smette di digitare sulla tastiera.
Si appoggia allo schienale della poltrona.
Incrocia le braccia sul petto e ti fissa con un’espressione indecifrabile che oscilla tra la noia profonda e la sopportazione rassegnata.
Aspetta che tu finisca la tua panoramica sui massimali, sulle franchigie e sui vantaggi unici del vostro nuovo prodotto multirischio.
Poi, con voce glaciale, pronuncia una singola frase che fa crollare istantaneamente tutta la tua sicurezza emotiva:
“Dottore, sono vent’anni che sento ripetere le stesse identiche parole da ogni assicuratore che varca questa porta.
Tutti mi dite che siete i migliori.
Tutti mi garantite che la vostra compagnia è la più solida del mondo e che sarete sempre al mio fianco nel momento del bisogno.
Poi, quando si verifica un problema, scappate tutti dietro le clausole scritte in piccolo.
Lasciami qui il preventivo con la tua migliore offerta economica, me lo studio con calma nel fine settimana e se mi conviene ti faccio sapere.”
In quel preciso momento, la tua trattativa assicurativa è ufficialmente morta.
Non lo sai ancora, ma sei appena stato condannato a fare il lavoro sporco a titolo gratuito per conto del suo assicuratore storico o del broker concorrente.
Quell’imprenditore non leggerà mai le tue sessanta pagine di condizioni di assicurazione.
Non confronterà i tuoi massimali di responsabilità civile con quelli della polizza in essere.
Prenderà semplicemente l’ultima riga in basso a destra del tuo preventivo, quella in cui hai applicato lo sconto massimo pur di apparire competitivo, e la invierà su WhatsApp al suo agente attuale con un messaggio secco:
“Un tuo collega mi fa questo prezzo per le stesse garanzie, se vuoi che rinnovi devi pareggiare questa cifra entro domani.”
Tu torni in agenzia convinto di aver condotto un colloquio positivo perché il cliente ti ha lasciato una porta aperta.
Ti segni in agenda un potenziale affare da richiamare dopo sette giorni.
La realtà dei fatti è che sei stato declassato a strumento di ricatto tariffario.
Sei stato ridotto a un banale passacarte indifferenziato.
La colpa di questo fallimento sistematico non risiede nella crisi economica, nella diffidenza del mercato o nella concorrenza sleale dei comparatori digitali.
La colpa è interamente del metodo di approccio che continui a replicare a ogni singolo appuntamento.
Affrontare una trattativa assicurativa puntando sull’autoreferenzialità, sulla qualità percepita e sulla promessa di essere i migliori del mercato è una strategia commerciale suicida.
Nessun intermediario al mondo si presenterà mai davanti a un potenziale assicurato ammettendo di vendere polizze scadenti o di rappresentare una compagnia inefficiente.
Quando basi il tuo valore su concetti astratti che chiunque altro può dichiarare con la stessa disinvoltura, il cliente non ha alcun parametro oggettivo per distinguerti dalla massa.
Per salvarsi da questa trappola serve una radicale rivoluzione copernicana: bisogna smettere di fare il venditore da banco che implora una firma e assumere la postura dello Specialista che detta le proprie condizioni contrattuali prima ancora di sedersi al tavolo.
I 3 Veleni Letali che Distruggono la Trattativa Assicurativa
Nelle sessioni formative e nell’analisi sul campo del metodo MetodicASS® emergono sistematicamente tre errori concettuali gravissimi che gli intermediari tradizionali commettono con sconcertante regolarità in una trattativa assicurativa.
Questi tre errori agiscono come veleni paralizzanti: nel momento stesso in cui vengono iniettati nella conversazione, azzerano istantaneamente qualsiasi autorevolezza residua del professionista.
Analizzarli con lucidità chirurgica è il primo passo indispensabile per smettere di subire il massacro delle trattative a ribasso.
Trattativa Assicurativa | Veleno 1: L’Autoreferenzialità e la Farsa del “Siamo i Migliori”
Il primo veleno che intossica la relazione commerciale di una trattativa assicurativa è la dichiarazione esplicita o implicita di superiorità aziendale.
Quante volte hai pronunciato o hai sentito pronunciare frasi come:
“La nostra compagnia offre liquidazioni rapidissime”, “Siamo un gruppo leader a livello internazionale”, “La qualità del nostro servizio di assistenza è impareggiabile”?
Queste affermazioni suonano nobili all’orecchio dell’intermediario, ma nell’orecchio del cliente producono l’effetto opposto.
Il consumatore ha sviluppato una corazza difensiva impenetrabile contro la pubblicità tradizionale e contro le vanterie degli agenti di vendita.
Dal punto di vista logico, la qualità non è una differenziazione.
La qualità è il prerequisito minimo essenziale per presentarsi sul mercato senza essere arrestati la mattina seguente.
Se un ristorante dichiara nella propria insegna che il cibo servito non è avariato, non sta comunicando un elemento distintivo di eccellenza.
Sta semplicemente affermando di rispettare i requisiti minimi di igiene sanitaria per non causare intossicazioni mortali ai propri avventori.
Nel settore assicurativo accade esattamente la medesima dinamica.
Nessun subagente suonerà mai al campanello di un’abitazione dicendo:
“Buongiorno, rappresento una compagnia che respinge regolarmente i sinistri legittimi e che applica tariffe fuori mercato per coperture inutili.”
Poiché tutti gli attori della distribuzione assicurativa utilizzano esattamente le stesse identiche formule linguistiche, dichiarare di essere i migliori innesca istantaneamente nel cervello del cliente l’obiezione irrisolvibile:
“Lo dicono tutti.”
Quando l’interlocutore pensa che le tue affermazioni coincidano con quelle di qualsiasi altro passacarte, la tua parola perde all’istante ogni valore probatorio.
Non sei più un consulente credibile.
Diventi l’ennesimo venditore di fumo che cerca di piazzare la merce del giorno.
Trattativa Assicurativa | Veleno 2: La Prostituzione sul Prezzo Basso e la Sindrome del Preventivatore
Il secondo veleno letale in una trattativa assicurativa è l’illusione di poter conquistare e fidelizzare la clientela attraverso la scorciatoia dello sconto tariffario.
Spinto dalla fretta di fare cassa per raggiungere i budget mensili imposti dalla direzione d’agenzia, l’intermediario debole cerca di attirare l’attenzione del prospect pronunciando la formula della sconfitta:
“Fammi vedere la tua polizza attuale, ti preparo un preventivo gratuito e vediamo se riesco a farti risparmiare qualcosa.
In questo esatto istante ti sei prostituito commercialmente.
Hai abituato il cliente a valutare il tuo operato professionale esclusivamente in base a una cifra numerica stampata sull’ultima riga della pagina.
Questo approccio produce due effetti collaterali disastrosi e irreversibili.
Il primo effetto è che attiri sistematicamente verso la tua agenzia la peggiore tipologia di clientela esistente: i mercenari del risparmio spicciolo.
Questi soggetti non attribuiscono alcun valore alla consulenza tecnica, alla corretta identificazione dei rischi o alla blindatura legale del proprio patrimonio.
Cercano unicamente di spendere venti euro in meno.
E chi compra esclusivamente per il prezzo ti abbandonerà con assoluta freddezza alla prima scadenza annuale non appena un comparatore online o uno sportello bancario offrirà una tariffa inferiore di dieci euro.
Il secondo effetto collaterale è che ti trasformi nel dipendente non retribuito della concorrenza.
Passi intere mattinate a inserire dati anagrafici nei gestionali informatici, a stampare fascicoli di cento pagine e a redigere preventivi complessi per individui che non hanno mai avuto la reale intenzione di sottoscrivere un contratto con te.
Stai regalando la tua competenza tecnica a scrocconi seriali che utilizzeranno il tuo preventivo cartaceo come strumento negoziale per farsi scontare il premio dalla propria agenzia di riferimento.
Hai lavorato per ore senza incassare un solo centesimo di provvigione, mentre il concorrente ha blindato il rinnovo con uno sforzo minimo.

Trattativa Assicurativa | Veleno 3: Il Catalogo “Bazaar” e la Diluizione dello Status Professionale
Il terzo veleno che distrugge la credibilità del professionista in una trattativa assicurativa è la pretesa assurda di voler offrire un catalogo omnicomprensivo, presentandosi come colui che sa fare tutto per chiunque.
Entri in ufficio e sul tuo desk sono esposti i volantini della polizza auto, della tutela della casa, dell’assicurazione sanitaria per il cane, dei piani di accumulo finanziari, del noleggio auto a lungo termine e persino dei contratti per la fornitura di luce e gas.
Ti illudi che avere più frecce al tuo arco aumenti le probabilità di fare fatturato a ogni incontro.
La legge fondamentale del posizionamento teorizzata da Al Ries dimostra invece l’esatto contrario: l’estensione di linea distrugge il valore percepito nella mente del consumatore.
Quando cerchi di vendere contemporaneamente la polizza di responsabilità civile professionale a un medico chirurgo e il contratto dell’energia elettrica a un pensionato, il mercato ti etichetta istantaneamente come un tuttofare disperato.
Se un paziente scopre di avere un tumore cerebrale maligno, non cerca il medico generico della mutua che prescrive aspirine e sciroppi per la tosse a tutta la famiglia.
Cerca con disperazione il primario neurochirurgo specializzato esclusivamente in quel rarissimo intervento oncologico.
Ed è disposto a viaggiare per mille chilometri e a pagare qualsiasi parcella senza chiedere un solo euro di sconto.
Nel mercato assicurativo odierno accade la medesima cosa: gli imprenditori e i capifamiglia facoltosi affidano la sicurezza dei propri patrimoni milionari unicamente a Specialisti verticali che dominano un problema specifico.
Se ti presenti come un supermercato ambulante delle polizze, sarai trattato come una merce da scaffale.
Subirai continue contestazioni sul prezzo e perderai ogni trattativa importante a favore di chi ha avuto il coraggio di posizionarsi in modo chirurgico.
Matrice Comparativa: Il Venditore Tradizionale al Ribasso vs L’Analista d’Élite
| Parametro di Valutazione | Il Venditore Tradizionale (“Carne da Macello”) | L’Analista d’Élite (MetodicASS®) |
| Messaggio di Ingresso | “Siamo i migliori sul mercato e abbiamo le coperture più ampie.” | Analisi oggettiva delle voragini legali lasciate scoperte dalla concorrenza. |
| Gestione della Tariffa | Offerta di sconti immediati e promessa di far risparmiare sul premio. | Rifiuto categorico del preventivo gratuito e imposizione della propria consulenza. |
| Estensione dell’Offerta | Catalogo generalista: auto, casa, infortuni, utenze e servizi sparsi. | Focalizzazione chirurgica su una nicchia specifica e protezione del patrimonio. |
| Postura in Trattativa | Venditore bisognoso che asseconda il cliente e supplica per la firma. | Specialista distaccato che prequalifica il cliente ed esige il rispetto dei patti. |
| Uso della Normativa | La burocrazia dell’adeguatezza IVASS viene subita come noiosa scartoffia. | Il Regolamento IVASS e il Codice Civile vengono usati come armi di vendita. |
| Destino Finanziario | Margini provvigionali minimi, storni devastanti e clienti infedeli. | Redditività oraria elevata, contratti e clienti blindati a vita. |
Perché il Catalogo Completo Riduce l’Intermediario a una Commodity
🎯 Direct Answer Box: Per quale motivo offrire un catalogo assicurativo completo (“faccio tutto per tutti”) riduce l’intermediario a una commodity? Offrire un catalogo completo riduce l’intermediario a una commodity perché disperde il posizionamento nella mente del cliente, eliminando qualsiasi percezione di competenza specialistica. Se il professionista propone soluzioni indifferenziate per ogni rischio, non si distingue dagli algoritmi dei comparatori online, costringendo l’interlocutore a confrontarlo esclusivamente sul costo e sulla velocità di emissione del preventivo.
Uno dei più diffusi errori durante una trattativa assicurativa consiste nel credere che la ricchezza di un’agenzia derivi dal numero di prodotti commercializzati.
Le direzioni generali delle grandi compagnie mandanti hanno tutto l’interesse a spingere le proprie reti verso la vendita generalista.
A loro non interessa se il subagente guadagna margini microscopici vendendo polizze auto o micro-infortuni standardizzate.
A loro interessa raccogliere masse finanziarie complessive per far quadrare i bilanci societari e sostenere i costi fissi delle strutture centrali.
Per questa ragione bombardano costantemente gli intermediari con gare commerciali a catalogo, premi di produzione trimestrali e contest settimanali:
“Questo mese tutti devono vendere tre polizze salute”, “Questa settimana il budget richiede di spingere le garanzie accessorie auto”, “Chi colloca cinque polizze infortuni vince un weekend aziendale”.
La Paralisi Decisionale e il Paradosso dell’Abbondanza nella Trattativa Assicurativa
Questo approccio distributivo distrugge il posizionamento del consulente assicurativo sul territorio.
Quando ti siedi davanti a un cliente e cominci la tua trattativa assicurativa sciorinando l’intero catalogo dei prodotti d’agenzia, inneschi nella mente del prospect un fenomeno psicologico ampiamente documentato: il paradosso della scelta.
Di fronte a una molteplicità di opzioni indifferenziate, il cervello umano non si sente rassicurato.
Si sente confuso e sopraffatto.
E la risposta biologica automatica a uno stato di confusione decisionale è sempre l’immobilismo:
“Ci devo pensare, lasciami il materiale e ne riparliamo con calma.”
Se invece ti presenti con un’unica proposta di valore focalizzata su un rischio devastante che il cliente non sa di correre, elimini alla radice qualsiasi dispersione cognitiva.
La differenziazione nel mercato assicurativo non si ottiene allargando l’offerta, ma restringendo chirurgicamente il campo d’azione.
Devi avere il coraggio di identificare una categoria ristretta di clienti e diventare l’unica autorità riconosciuta per quella specifica nicchia.
Pensiamo a un caso concreto: un subagente che decide di smettere di rincorrere chiunque e sceglie di posizionarsi come lo Specialista esclusivo per la tutela patrimoniale delle aziende vitivinicole di pregio del suo territorio.
Non parla di polizze auto.
Non parla di rc capofamiglia.
Parla unicamente del rischio di contaminazione biologica dei silos in acciaio, delle rivalse dei distributori esteri per vizi di imbottigliamento e delle voragini successorie che rischiano di distruggere le cantine storiche alla morte del fondatore.
Quando quell’imprenditore vinicolo riceverà una comunicazione scritta da questo Specialista, accetterà il confronto?
Certamente sì.
E durante la trattativa non gli chiederà mai uno sconto di cinquanta euro sulla polizza del furgone aziendale.
Perché riconoscerà di avere davanti l’unico professionista che comprende i problemi intimi della sua attività economica molto meglio di quanto possa fare l’agente generalista di paese o il dipendente della banca locale.
L’Algoritmo Digitale contro il Generalista da Banco
Il secondo motivo strutturale per cui il catalogo completo trasforma l’intermediario in una commodity sacrificabile è l’evoluzione tecnologica.
Nel mercato odierno, oramai qualsiasi polizza standardizzata a catalogo può essere calcolata, confrontata e acquistata online in meno di tre minuti attraverso uno smartphone.
I portali web di comparazione tariffaria e gli algoritmi bancari sono distributori imbattibili se il terreno di scontro è il prodotto indifferenziato.
Non hanno uffici fisici da mantenere.
Non si ammalano.
Non vanno in ferie.
Lavorano ventiquattro ore su ventiquattro e possono permettersi di bruciare margini pur di acquisire nominativi a milioni.
Se la tua proposta commerciale si limita a decantare le caratteristiche di un prodotto a pacchetto, stai giocando una partita persa in partenza contro macchine digitali infinitamente più veloci ed economiche di te.
L’unico spazio in cui l’algoritmo non potrà mai competere è la diagnosi complessa, la comprensione profonda della psicologia del cliente e l’applicazione scientifica delle leggi a difesa del patrimonio.
Un portale online non potrà mai andare da un imprenditore, aprire il Codice Civile e mostrargli come una clausola inserita nel vecchio contratto lo esponga al pignoramento della casa di famiglia.
Per vendere ad alto valore serve abbandonare il catalogo dei prodotti e trasformarsi nell’architetto della sicurezza patrimoniale del cliente.
Posizionamento del Consulente Assicurativo: La Regola del 65% di Harvard
🎯 Direct Answer Box: Come si applicano il Posizionamento di Al Ries e la Regola del 65% per annullare lo scetticismo di un nuovo cliente? La Regola del 65% dell’Harvard Business Review dimostra che quasi due terzi della decisione d’acquisto avvengono prima del contatto diretto con il venditore. Applicando il marketing a risposta diretta e il posizionamento strategico, l’intermediario presidia questa fase preparatoria attraverso report cartacei e sequenze educative, cosicché il cliente entri nella trattativa assicurativa già convinto dell’autorità del consulente e pronto a deliberare la spesa.
Per comprendere come vendere assicurazioni senza subire la concorrenza, è indispensabile analizzare il viaggio decisionale che ogni essere umano compie prima di acquistare un servizio professionale complesso in una trattativa assicurativa.
La maggior parte degli intermediari assicurativi tradizionali vive in una drammatica illusione: crede che la vendita si decida interamente durante l’incontro fisico, all’interno della stanza in cui ci si siede faccia a faccia con il prospect.
Questa convinzione arcaica trasforma ogni appuntamento in una logorante battaglia di trincea.
Ti presenti a freddo davanti a una persona che non ti conosce, che non ha mai sentito parlare di te e che non ha alcuna stima della tua figura.
Il cliente si trova nella fascia più bassa della curva emozionale: prova diffidenza, nutre sospetto verso la categoria assicurativa e tiene alzate tutte le sue barriere psicologiche di difesa.
Mentre tu parli con entusiasmo dei tuoi prodotti, lui guarda l’orologio e pensa unicamente a come liquidarti nel minor tempo possibile senza sembrare scortese.
La Scoperta Scientifica dell’Harvard Business Review
Un celebre studio pubblicato dall’Harvard Business Review ha fatto crollare definitivamente questo vecchio dogma della vendita d’assalto.
I ricercatori hanno dimostrato scientificamente che, nell’era moderna dell’accesso istantaneo alle informazioni, il sessantacinque per cento dell’intero processo decisionale di acquisto si compie PRIMA che il potenziale cliente entri in contatto diretto con il venditore.
Prima ancora di alzare la cornetta del telefono o di accogliere un professionista in ufficio, il cliente si informa autonomamente.
Cerca informazioni su Google.
Scansiona i social network.
Legge le recensioni online.
Interroga i propri colleghi di settore o confronta le opinioni sui forum specializzati.
Se tu non presidi questo spazio temporale fondamentale con materiali proprietari di altissimo livello, stai letteralmente regalando il controllo della trattativa al caso o ai tuoi concorrenti.
Se lasci che sia il cliente a informarsi da solo nel mare magnum di internet, si informerà malissimo.
Troverà gli slogan dei comparatori online, si convincerà che le polizze siano tutte uguali e concluderà che l’unica cosa che conta davvero è risparmiare cinquanta euro sulla tariffa.
Se invece governi scientificamente la fase del “PRIMA” attraverso il marketing educativo a risposta diretta, ribalti istantaneamente i rapporti di forza negoziali.
Fai in modo che quel sessantacinque per cento del percorso decisionale lavori interamente a tuo favore prima ancora che tu abbia stretto la mano al cliente.
Il Viaggio Decisionale del Cliente
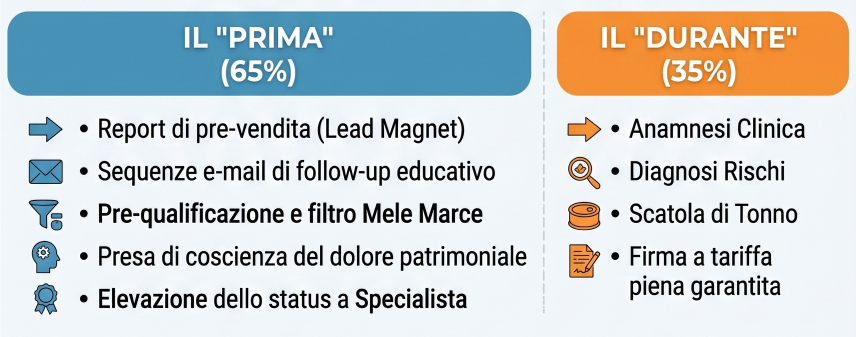
La Scaletta Operativa del “PRIMA”: I 3 Pilastri di MetodicASS®
Per costruire un’infrastruttura di attrazione che disarmi lo scetticismo del target ed elimini per sempre le trattative al massacro, il protocollo MetodicASS® struttura la fase preliminare su tre passaggi millimetrici.
1 – Il Marketing di Prequalifica Educativa
Devi bandire dal tuo ufficio le brochure patinate e le tabelle tecniche della compagnia mandante, materiali sterili che finiscono direttamente nel cestino della carta straccia.
Al loro posto devi redigere un Lead Magnet: un report cartaceo o digitale di quindici o venti pagine con un titolo provocatorio focalizzato unicamente su un dolore urgente del target.
Titoli chirurgici come:
“I cinque errori contrattuali che il novanta per cento dei costruttori edili commette e che rischiano di mandare all’asta la casa di famiglia in caso di crollo di cantiere”
oppure:
“La cruda verità sulle polizze infortuni standard delle banche: perché rischi un banale risarcimento in caso di grave invalidità permanente”.
Questo documento non deve vendere prodotti assicurativi.
Deve descrivere il problema con una precisione tale da far sobbalzare il lettore sulla sedia.
Come insegna la regola aurea del copywriting: non parlare della pomata, parla del prurito.
Quando il cliente legge un testo che sviscera le sue paure più profonde senza cercare di rifilargli una polizza a tutti i costi, riconosce immediatamente la tua autorità tecnica e comprende di avere un problema gravissimo che non può più rimandare.
2 – Il Marketing Telefonico di Selezione
Basta con le massacranti sessioni di telemarketing a freddo sulle liste nomi delle Pagine Gialle o sui Portafogli Discarica dell’agenzia.
Sono una pratica medievale che genera rifiuti nel novantanove per cento dei casi e demolisce la tua autostima professionale.
La telefonata non serve a convincere un estraneo disinteressato.
La telefonata serve esclusivamente a contattare chi ha già scaricato e letto il tuo materiale educativo, verificando se possiede i requisiti per accedere a una sessione di diagnosi patrimoniale nel tuo studio.
Tu ti limiti a gestire l’agenda qualificando il contatto: se cerca solo uno sconto o una comparazione veloce di prezzo, viene scartato all’istante; se invece dimostra la maturità per affrontare una disamina seria della sua posizione di rischio, gli viene concesso un appuntamento.
3 – I Pre-Accordi e le Regole d’Ingaggio
Prima di confermare l’incontro, devi stabilire patti chiari e invalicabili che definiscano la postura della relazione.
Spieghi chiaramente al cliente cosa accadrà durante l’appuntamento:
“Signor Rossi, nel nostro incontro non le mostrerò cataloghi di prodotti e non le formulerò preventivi da banco.
Eseguiremo una mappatura tecnica dei rischi della sua azienda attraverso un protocollo diagnostico certificato.
Se dalla diagnosi emergerà che le sue coperture attuali sono perfette, sarò il primo a dirle di tenerle e non mi dovrà nulla.
Se invece rileveremo falle contrattuali gravissime che espongono il suo patrimonio al pignoramento, le indicherò esattamente come sanare tali voragini alle migliori condizioni.”
Questo pre-accordo disarma all’istante l’atteggiamento difensivo dell’interlocutore.
Il cliente sa esattamente cosa aspettarsi, comprende che non subirà un’aggressione commerciale da venditore di pentole e accetta le tue regole del gioco con profondo rispetto.
Come Vendere Assicurazioni Senza Subire la Concorrenza: L’Anamnesi Clinica
🎯 Direct Answer Box: Come distruggere la concorrenza con la Diagnosi dei Rischi (Adeguatezza IVASS) e la Vendita Rovesciata? Per eliminare la concorrenza bisogna trasformare l’obbligo normativo di Adeguatezza (Articolo 58 Regolamento IVASS 40/2018) in un protocollo di diagnosi clinica a porte chiuse. Evidenziando le esclusioni dei contratti concorrenti tramite gli Articoli 1892, 1893 e 1907 del Codice Civile e applicando la Vendita Rovesciata (ritiro strategico dell’offerta), il cliente smette di compararti economicamente con la concorrenza e supplica per ottenere la tua protezione.
Quando il potenziale cliente ha completato il sessantacinque per cento del suo percorso decisionale attraverso i tuoi materiali educativi ed entra finalmente nella stanza del tuo ufficio, commetteresti un gravissimo delitto professionale se iniziassi la tua trattativa assicurativa aprendo la cartella per mostrare la scheda tecnica del prodotto.
Se torni a fare il piazzista proprio nel momento culminante dell’incontro, distruggi in un secondo tutta l’autorità faticosamente costruita nel “PRIMA”.
Nel “DURANTE” devi assumere categoricamente la postura impassibile, autorevole e distaccata del chirurgo.
L’Adeguatezza IVASS: Da Noiosa Burocrazia a Spada di Conquista
Tutti gli intermediari assicurativi tradizionali vivono gli obblighi normativi imposti dall’Istituto per la Vigilanza sulle Assicurazioni come un’insopportabile perdita di tempo.
Compilano i questionari di adeguatezza previsti dall’Articolo 58 del Regolamento IVASS numero 40 del 2018 con la fretta di chi deve raccogliere delle firme formali su fogli prestampati, mettendo crocette a caso per non disturbare il cliente.
Questo modo sciatto di operare è la dimostrazione palese della mentalità da venditore di polizze.
L’Analista d’Élite compie l’operazione opposta: trasforma la legge dello Stato nel suo più potente strumento di chiusura commerciale.
Quando ti siedi davanti al prospect, metti sul tavolo un questionario diagnostico proprietario, profondo e dettagliato, e dici con fermezza:
“Signor Bianchi, la legge italiana e i regolamenti IVASS mi vietano categoricamente di parlarle di premi, di costi o di soluzioni assicurative se prima non abbiamo eseguito un’indagine millimetrica sui suoi fabbisogni patrimoniali, familiari e aziendali.
Prima dobbiamo fare la radiografia completa dei suoi rischi.
Solo dopo aver analizzato i dati oggettivi potrò dirle se e come possiamo intervenire.”
In questo modo, la burocrazia non è più una noiosa formalità amministrativa.
Diventa la tua giustificazione istituzionale per sottoporre il cliente a un interrogatorio di terzo grado, scandagliando i suoi conti correnti, il suo reddito effettivo, i debiti aziendali e la composizione del suo patrimonio.
È il cliente che si spoglia professionalmente davanti a te, verbalizzando paure e vulnerabilità che non ha mai confessato a nessun altro.
Le Domande Chirurgiche che Fanno Erogare il Pain in una Trattativa Assicurativa
Durante l’anamnesi clinica, la regola d’oro è una sola: chi domanda comanda, chi risponde soccombe.
Non devi fare monologhi accademici.
Devi porre domande mirate e ascoltare in silenzio, lasciando che sia il cliente a scavare nel proprio dolore economico.
La prima domanda fondamentale da porre è:
“Oggi, per proteggere la continuità economica della sua azienda nel caso in cui lei dovesse mancare improvvisamente o subire un’invalidità permanente gravissima, cosa ha predisposto concretamente?”
Questa domanda fa emergere all’istante chi è il tuo vero concorrente: scoprirai che spesso non è un’altra compagnia di assicurazioni, ma la banca che gli ha vincolato una polizza mutuo inutile, l’illusione che l’INPS eroghi una pensione dignitosa, o la falsa convinzione che basti tenere i soldi liquidi sul conto corrente per affrontare qualsiasi catastrofe.
La seconda domanda chirurgica è:
“Tra le soluzioni che ha adottato in passato, quali sono gli aspetti che con il tempo si sono rivelati deludenti o che oggi vorrebbe completamente diversi?”
Stai fermo e taci.
Il cliente ti servirà su un piatto d’argento tutti i punti deboli della concorrenza:
“L’agente non si fa mai sentire se non alla scadenza per incassare”, “I rendimenti promessi non si sono mai visti”, “In occasione di quel piccolo sinistro mi hanno applicato una franchigia assurda e non hanno pagato nulla”.
Non sei tu a parlar male dei concorrenti: è il cliente stesso che distrugge la credibilità del suo vecchio fornitore davanti ai tuoi occhi.
E quando un concetto viene verbalizzato dal cliente, diventa una verità scolpita nella pietra che non potrà mai più rimangiarsi durante la trattativa.
Brandire il Codice Civile per Polverizzare i Contratti Concorrenti
A questo punto si passa all’esame dei contratti assicurativi che il cliente ha attualmente in vigore con altre agenzie, con la posta o con gli sportelli bancari.
Non devi criticare genericamente le polizze altrui: devi prendere i contratti, aprire il Codice Civile e mostrare le trappole normative testo alla mano.
Estrai gli Articoli 1892 e 1893 del Codice Civile relativi alle dichiarazioni inesatte e alle reticenze con dolo o colpa grave.
Chiedi al cliente:
“Signor Rossi, quando ha stipulato questa polizza infortuni o questa temporanea caso morte con la sua banca, il funzionario le ha fatto compilare un questionario sanitario approfondito chiedendole conto di ogni intervento chirurgico pregresso, dei suoi hobby sportivi o delle patologie ereditarie? Oppure ha messo crocette automatiche sul modulo prestampato per farle firmare in fretta il contratto?”
Il cliente ammetterà che la procedura è durata pochi minuti.
A quel punto gli mostri la sentenza della Corte di Cassazione e il testo di legge: gli fai toccare con mano che, in caso di sinistro grave, la compagnia assicurativa invierà i propri ispettori a verificare le cartelle cliniche storiche.
Scoprendo dichiarazioni inesatte o reticenze non dichiarate all’emissione, eserciterà il diritto di legge di impugnare il contratto e rifiutare integralmente il pagamento del risarcimento milionario.
Poi prendi la polizza dell’incendio o del fabbricato aziendale e gli mostri l’Articolo 1907 del Codice Civile, ovvero la famigerata regola proporzionale.
Gli dimostri con calcoli matematici inoppugnabili che se il vecchio intermediario, pur di fargli pagare una tariffa bassa e fare budget, ha assicurato il capannone o i macchinari per un valore di due milioni di euro quando il valore reale di ricostruzione a nuovo è di quattro milioni, in caso di sinistro parziale da mezzo milione di euro la compagnia applicherà la proporzione e gli liquiderà soltanto duecentocinquantamila euro.
I restanti duecentocinquantamila euro dovranno essere sborsati direttamente dal suo conto corrente personale, costringendolo a ipotecare i beni di famiglia per non fallire.
Mostrando la cruda realtà della legge scritta, distruggi all’istante qualsiasi illusione di sicurezza: il cliente comprende che le sue polizze economiche sono solo gusci vuoti pronti a esplodere al primo sinistro e pretende spontaneamente di essere messo in sicurezza dal tuo protocollo scientifico.
La Tecnica del Chiudo e Vado
Cosa fare se, nonostante l’evidenza schiacciante della diagnosi, il cliente esita e pronuncia la classica frase evasiva:
“Dottore, tutto chiarissimo, però ci devo pensare qualche giorno!”
Il subagente tradizionale andrebbe nel panico.
Comincerebbe a insistere, a fare sconti disperati, a cadere in suppliche sterili o promozioni dozzinali.
Questo comportamento bisognoso fa scappare il cliente all’istante, come un gatto che fugge se lo rincorri.
L’Analista d’Élite applica invece la Tecnica del Chiudo e Vado.
Davanti all’indecisione del cliente, fai un respiro profondo, sorridi con distacco e ritiri fisicamente i documenti dal tavolo, riponendoli nella cartella di pelle:
“Signor Rossi, ha perfettamente ragione.
Prendersi del tempo per riflettere è un suo diritto inalienabile.
Anzi, le dirò di più: alla luce dei dati patrimoniali che sono emersi dalla nostra diagnosi, sono io il primo a non volerle vendere alcuna copertura assicurativa oggi.
Proteggere la sua impresa dalle voragini che sono emerse richiede una consapevolezza totale e un patto di ferro tra gentiluomini.
Se lei non è intimamente convinto della gravità del rischio che sta correndo la sua famiglia, io non posso assumermi la responsabilità professionale di tutelarla.
Ci lasciamo senza alcun rancore: lei continua a gestire i suoi rischi con le polizze che ha attualmente in corso, ed io dedico il mio tempo a quegli imprenditori che hanno deciso di mettere in sicurezza il proprio futuro.”
Questa mossa spiazza violentemente l’interlocutore.
Il cliente si aspettava un piazzista accattone che lo pressasse per la firma; si ritrova invece davanti un’Autorità che gli toglie il piatto da sotto il naso e gli chiude la porta in faccia.
La dinamica di potere si ribalta istantaneamente: la paura di perdere il prezzo viene sostituita dalla paura primordiale di rimanere scoperto e abbandonato con il proprio baratro patrimoniale aperto.
Nel novanta per cento dei casi, sarà l’imprenditore a fermarti mentre stai chiudendo la zip della cartella, dicendo:
“Aspetti un attimo, non ho detto che non voglio farlo, voglio solo capire bene come possiamo procedere adesso.”
La trattativa è vinta.
Il Dopo Trattativa: Automatizzare la Fedeltà e Moltiplicare l’LTV
🎯 Direct Answer Box: Come si costruisce un ecosistema di fidelizzazione post-trattativa per massimizzare il valore del cliente (LTV)? La massimizzazione del Life Time Value (LTV) post-trattativa si costruisce attraverso la segmentazione del portafoglio tramite il Marketing delle Tre Mele. Eliminando i clienti tossici e concentrando l’assistenza sulle Mele Rosse, si inserisce un autoresponder di follow-up educativo che propone ciclicamente sessioni di rianalisi patrimoniale, blindando il portafoglio da disdette e azzerando i tentativi di attacco della concorrenza.
Raccogliere la firma sul contratto e incassare la prima provvigione non rappresenta il traguardo conclusivo del tuo lavoro.
Costituisce unicamente il fischio d’inizio di una relazione patrimoniale che deve durare per decenni.
Un modello di business assicurativo prospero, sostenibile e ad altissima marginalità non vive dell’ansia quotidiana di dover trovare costantemente nuovi contatti da zero.
Vive della capacità ingegneristica di estrarre il massimo valore economico vitale, universalmente noto come Life Time Value o LTV, da ogni singolo cliente acquisito.
La Classificazione delle Tre Mele Applicata al Portafoglio
Per gestire con profitto la tua agenzia devi applicare una pulizia radicale della tua anagrafica clienti, dividendo l’intero portafoglio in tre categorie comportamentali ben distinte.
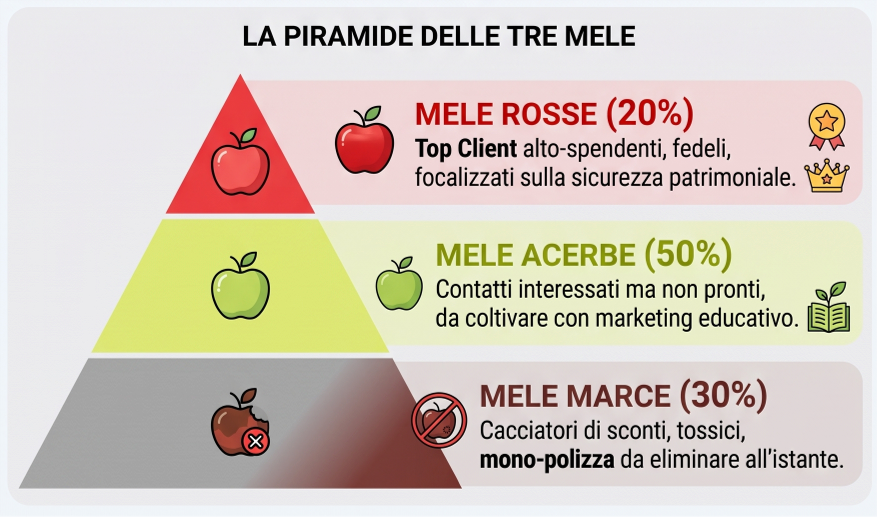
- Le Mele Marce (I Cacciatori di Sconti): Rappresentano circa il trenta per cento della clientela tradizionale d’agenzia.
Hanno sottoscritto con te unicamente la polizza auto o una garanzia minima strappata con il massimo sconto.
Ti assorbono l’ottanta per cento del tempo lavorativo con telefonate futili per informazioni sui bolli, richieste di sospensione estiva e lamentele continue sui rincari tariffari.
Al primo rinnovo utile ti tradiscono per risparmiare dieci euro su internet.
Questi clienti vanno sistematicamente abbandonati al loro destino o lasciati alla concorrenza generalista: tenerli in agenzia costa più di quanto producono.
- Le Mele Acerbe (I Clienti in Incubazione): Sono contatti che hanno compreso la serietà della tua figura professionale ma che, per ragioni di budget contingente o scadenze contrattuali lontane nel tempo, non hanno ancora completato l’intero piano di protezione.
Questi soggetti non vanno inseguiti con continue telefonate di sollecito.
Devono essere inseriti in una sequenza automatica di e-mail educative che invii loro, con cadenza bisettimanale, casi studio reali, aggiornamenti normativi e storie di sinistri, finché non matureranno spontaneamente l’esigenza di fare il passo successivo.
- Le Mele Rosse (I Top Client di Valore): Rappresentano il venti per cento del tuo portafoglio, ma generano oltre l’ottanta per cento del tuo utile netto annuale.
Hanno compreso il valore dell’Analisi dei Rischi, pagano le polizze a tariffa piena senza battere ciglio, hanno blindato la famiglia e l’azienda con contratti multiramo ad alto margine e ti considerano il loro unico referente insostituibile.
Su questa categoria di clienti devi concentrare tutto il tuo tempo, fornendo un servizio di revisione annuale programmata della diagnosi patrimoniale.
L’Automazione del Cross-Selling: La Macchina che Lavora 365 Giorni all’Anno
Non puoi pensare di gestire manualmente la coltivazione e lo sviluppo di centinaia di clienti di valore.
Se passi la giornata a telefonare a freddo ogni singolo assicurato per proporre la polizza di tutela legale o la copertura contro la non autosufficienza, torni a essere schiavo del tempo.
L’Ecosistema MetodicASS® prevede l’implementazione di un sistema CRM automatizzato che nutre costantemente il database clienti.
Mentre tu sei in vacanza con la tua famiglia o ti trovi chiuso in trattativa con un grande imprenditore, il tuo autoresponder invia comunicazioni strategiche scritte con i principi del copywriting a risposta diretta.
Spiega a chi ha assicurato l’azienda perché il patrimonio personale dei soci sia esposto ad azioni di responsabilità civile se manca una polizza D&O per gli amministratori.
Racconta al padre di famiglia la tragica storia di chi ha perso la casa per sostenere le rette di una casa di riposo a causa della mancanza di una copertura Long Term Care.
Il cliente legge, prende coscienza del pericolo nel momento esatto in cui il suo fabbisogno latente si risveglia, e se anche non risponde alla mail chiedendo di fissare un nuovo incontro (ci saranno coloro che lo faranno), eviterai di perderti in lunghe e snervanti telefonate a freddo, poiché quando li contatterai, il lavoro sporco di sollevare il problema per far nascere l’interesse, l’avrà già fatto il marketing.
Domande Frequenti sulla Trattativa Assicurativa
Come gestire l’obiezione “il tuo prezzo è troppo alto” in una trattativa assicurativa?
L’obiezione sul prezzo non si gestisce alla fine dell’incontro con argomenti dialettici, ma si previene a monte durante la fase del “PRIMA” attraverso il marketing educativo.
Se l’interlocutore solleva comunque l’obiezione, bisogna applicare la tecnica della comparazione del danno: si dimostra matematicamente che il costo della tua polizza definita più onerosa è infinitamente inferiore al costo patrimoniale devastante del sinistro non indennizzato a causa delle carenze della concorrenza.
Qual è il più grave errore durante una trattativa assicurativa?
Il più grave errore consiste nel presentarsi all’appuntamento senza aver pre-qualificato il cliente, aprendo il catalogo dei prodotti e formulando un preventivo gratuito da banco.
Questo comportamento cancella all’istante l’autorevolezza del professionista, riducendolo a una commodity indifferenziata e trasformandolo in uno strumento di ricatto tariffario a beneficio dei concorrenti storici.
Come differenziarsi nel mercato assicurativo se si vendono gli stessi prodotti della concorrenza?
La vera differenziazione non risiede nel prodotto assicurativo emesso, ma nel metodo e nel protocollo scientifico di indagine che precede la stipula del contratto.
Adottando un sistema proprietario di diagnosi dei rischi patrimoniali basato sulla normativa IVASS e sul Codice Civile, l’intermediario sposta il valore dalla polizza (merce sostituibile) alla propria competenza clinica insostituibile.
Perché il marketing educativo deve precedere la trattativa assicurativa?
Secondo lo studio dell’Harvard Business Review, il sessantacinque per cento della decisione d’acquisto avviene prima che il cliente parli con il venditore.
Presidiando questa fase preliminare con report scritti e sequenze di follow-up mirate, il professionista dissipa preventivamente la diffidenza e le obiezioni, arrivando all’incontro con un cliente già educato e pronto a concludere l’affare.
Conclusione: La Scelta di Campo tra Piazzista e Chirurgo Patrimoniale
Siamo giunti al termine di questo trattato operativo e la realtà del mercato non ammette più scuse, compromessi o zone grigie.
Il tempo dell’assicuratore generalista che improvvisa le trattative recitando la favola del “siamo i migliori” e regalando sconti a chiunque è finito per sempre.
Quel modello è morto, spazzato via dall’evoluzione degli algoritmi digitali, dalla trasparenza delle informazioni e dalla stanchezza dei clienti stufi di essere trattati come numeri di polizza.
Continuare su quella strada significa accettare un destino di agonia professionale, fatto di estenuanti giornate a rincorrere preventivi a vuoto, di provvigioni da fame e di storni continui.
Dall’altra parte della barricata esiste un modello del tutto opposto: la dignità straordinaria del Chirurgo Patrimoniale d’élite.
Un professionista che non fa telefonate a freddo, che non regala calcoli tariffari su WhatsApp e che non discute la propria parcella con nessuno.
Un professionista che governa il sessantacinque per cento della trattativa prima ancora di stringere la mano al cliente, brandisce la legge dello Stato per polverizzare le inefficienze della concorrenza e accoglie nel proprio ufficio unicamente Mele Rosse pre-qualificate che pagano i contratti con gratitudine.
La decisione su quale professionista vuoi essere da domani mattina spetta esclusivamente a te.
Non aspettare che sia la revoca del mandato o l’estinzione del tuo portafoglio a costringerti a cambiare rotta.
Prendi in mano il tuo destino, esci dalla farsa dell’autoreferenzialità e costruisci la tua autorità sul mercato entrando nell’Ecosistema MetodicASS®.


