

La sveglia suona alle 6:30.
Ti alzi dal letto con una sottile ma persistente sensazione di pesantezza che ti preme sullo stomaco.
Bevi un caffè veloce in piedi nella tua cucina, mentre guardi fuori dalla finestra e ti ripeti mentalmente la solita bugia consolatoria:
“Oggi sarà diverso. Oggi non mi farò distrarre dalla burocrazia. Oggi mi chiudo in ufficio, chiamo i clienti d’élite e pianifico la strategia di crescita per il prossimo trimestre”.
Sali in macchina pieno di buone intenzioni, parcheggi davanti all’agenzia ed entri.
Ti siedi alla tua scrivania, accendi il computer e… il mondo ti crolla addosso in un istante.
Non fai in tempo ad aprire la posta elettronica che la tua giornata perfetta viene letteralmente spazzata via da una valanga di urgenze che non dipendono da te.
La segretaria ti rincorre sventolando la stampa di un sinistro auto bloccato.
Un cliente storico ti chiama infuriato sul cellulare urlando perché il premio di rinnovo della sua polizza casa è aumentato di dodici euro.
Il tuo area manager ti invia una mail urgente con scritto “campagna mese salute, mancano tre pezzi entro venerdì per sbloccare i tuoi rappel”.
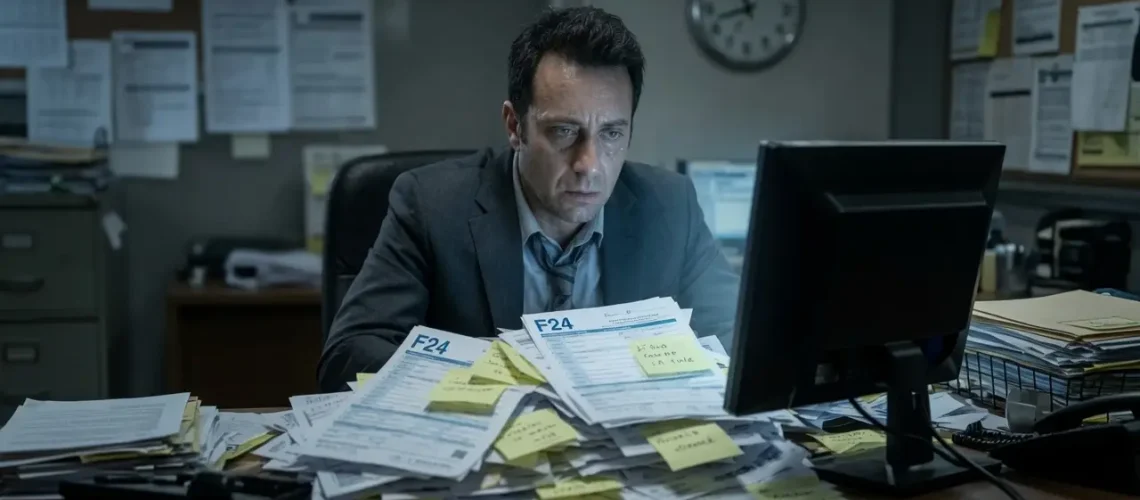
E come se non bastasse, ti ritrovi davanti a due moduli f24 da pagare urgentemente per non andare in mora.
Ti muovi freneticamente per dodici ore di fila come un parafulmine umano.
Rispondi al telefono, compili quietanze, litighi con l’agente generale per farti concedere uno sconto del 5% su una polizza commerciale, sbrogli scartoffie burocratiche per assecondare l’ennesima circolare interna e rincorri per strada clienti che ti evitano.
Alle 19:30, esausto, spegni le luci dell’ufficio e ti avvii verso l’auto con le spalle curve e la mente annebbiata.
Apri l’estratto conto provvigionale e ti accorgi che, a fronte di tutta questa fatica monumentale, hai portato a casa solo pochi spiccioli di provvigioni e zero nuovi clienti qualificati.
Sei un leone ridotto a girare a vuoto su una ruota da criceto.
Questa agonia quotidiana non è dovuta a una congiuntura economica sfavorevole, a un mercato iper-competitivo o a una tua presunta mancanza di impegno lavorativo.
Il vero cancro che sta divorando silenziosamente la tua dignità professionale, la tua salute mentale e i tuoi margini operativi si chiama mancanza di ritualità.
La zavorra della reattività e del multitasking ti ha privato del controllo del tuo tempo, trasformandoti nel segretario non pagato dei tuoi stessi assicurati e della tua mandante.
Questa guida strategica è stata progettata come un Manifesto di Riscatto Temporale: ti svelerò la roadmap scientifica in 6 fasi per automatizzare la tua agenzia, respingere all’ingresso i vampiri di tempo e imporre la tua autorità di Chirurgo Patrimoniale sul territorio locale.
La corretta gestione del tempo del subagente assicurativo rappresenta il pilastro portante di questa trasformazione.

1. La sindrome del criceto operativo: Perché la mancanza di ritualità è il vero ostacolo alla produttività del subagente assicurativo
🎯 Direct Answer Box: La mancanza di ritualità costituisce il vero ostacolo alla produttività del subagente assicurativo poiché costringe il professionista a operare in uno stato di costante reattività agli stimoli esterni (telefonate, burocrazia, lamentele). Questo approccio disorganizzato innesca continui e onerosi fenomeni di commutazione cognitiva (switching cost), riducendo la capacità di concentrazione profonda e azzerando il tempo da dedicare alle attività strategiche ad alto valore provvigionale.
La stragrande maggioranza degli intermediari assicurativi commette il tragico errore di considerare il tempo come una variabile fluida e flessibile, da gestire basandosi unicamente sull’istinto e sulla gestione estemporanea degli imprevisti quotidiani.
Ritengono che essere “sempre disponibili” per i clienti e pronti a rispondere a ogni squillo di telefono costituisca un elemento di professionalità e qualità del servizio.
La realtà della trincea quotidiana dimostra l’esatto contrario: agire senza una struttura operativa rigida e standardizzata ti condanna a essere la vittima sacrificale dell’agenda altrui.
Diventi un lavoratore h24 reperibile e sottopagato, costretto ad alzarti da tavola durante una cena in famiglia per rassicurare un cliente che ti tempesta di domande su un graffietto che si è fatto in giardino.
Se vuoi fare impresa, l’organizzazione del lavoro in un’agenzia assicurativa non può essere delegata al caso.
La neuroscienza del multitasking e l’impatto distruttivo dello Switching Cost
Quando passi continuamente dalla stesura di un’analisi tecnica di protezione patrimoniale alla risposta a una mail amministrativa, per poi interromperti nuovamente per rispondere a una telefonata d’ufficio, il tuo cervello non sta eseguendo più compiti contemporaneamente.
Il multitasking è una colossale bugia biologica.
Il sistema di controllo esecutivo dei lobi frontali esegue in realtà una coreografia cognitiva estremamente onerosa, nota come switching (commutazione).
Gli scienziati Joshua Rubinstein, David Meyer e Jeffrey Evans hanno dimostrato che ogni transizione tra due attività diverse richiede una riconfigurazione dei set mentali articolata in due fasi precise:
- Il Goal Shifting (Spostamento dell’obiettivo): La decisione consapevole e prefrontale di disattivare le regole procedurali del compito precedente (Task A) per rivolgere l’attenzione al nuovo compito (Task B).
- La Rule Activation (Attivazione delle regole): L’operazione con cui la memoria di lavoro sopprime la logica e la sintassi dell’attività precedente per caricare i codici e le regole necessarie per svolgere la nuova attività.
Sebbene queste transizioni sembrino istantanee a livello conscio, esse richiedono frazioni di secondo che, se moltiplicate per le centinaia di interruzioni quotidiane causate da notifiche, mail e telefonate, si accumulano in una perdita di tempo monumentale, stimabile in oltre il 40% della tua giornata lavorativa.
Se stai scrivendo un report di valore per un cliente aziendale e ti interrompi per rispondere a una telefonata di routine sulla RC Auto, la tua corteccia prefrontale dorsolaterale (DLPFC) deve scaricare i complessi schemi della tutela contrattuale per caricare i codici commerciali della tariffazione auto.
Quando ritorni sul report aziendale, il tuo cervello impiegherà fino a 15-20 minuti prima di ritrovare lo stesso livello di focalizzazione originario.
Il regresso tecnologico del settore assicurativo
Questo continuo sovraccarico metabolico sollecita costantemente il giro cingolato anteriore (ACC), l’area cerebrale preposta al monitoraggio degli errori e dei conflitti cognitivi, aumentando in modo esponenziale i tuoi livelli di stress, stanchezza mentale e ansia da prestazione.
Il paradosso della produttività moderna nel settore assicurativo italiano si traduce in un drammatico regresso tecnologico.
Nonostante l’introduzione di software innovativi, gestionali Cloud e moduli di emissione digitali, l’intermediario spende oggi molto più tempo e personale per produrre gli stessi output commissionati rispetto a pochi decenni fa.
L’aumento ipertrofico della complessità normativa e la frammentazione disordinata dei processi IT costringono il subagente a focalizzarsi sullo smaltimento degli arretrati burocratici (backlog) piuttosto che sulla reale attrazione di business ad alto margine provvigionale.
2. L’autopsia del tempo dissipato: Come mappare il tempo e istituire “rituali” per le attività strategiche di maggior importanza
🎯 Direct Answer Box: Per mappare il tempo e istituire rituali strategici, il subagente assicurativo deve eseguire un audit rigoroso delle proprie ore lavorative per identificare i colli di bottiglia amministrativi, definire blocchi di tempo standardizzati e protetti per il marketing preventivo e delegare o automatizzare le mansioni ricorrenti a basso valore, passando così da una postura reattiva a una pianificazione proattiva delle attività agenziali.
Uscire dallo stallo operativo esige un radicale cambio di paradigma digitale e mentale: devi smettere di essere la vittima passiva della tua operatività quotidiana per diventare il padrone assoluto del tuo tempo attraverso l’instaurazione di rigorosi rituali lavorativi.
Migliorare la gestione del tempo del subagente assicurativo non significa “lavorare di più” o correre più velocemente sulla ruota del criceto; significa valorizzare e tutelare l’unica risorsa non rinnovabile del tuo business, concentrando la tua energia solo sui compiti a elevato ritorno economico.
Una volta liberato lo spazio operativo, sarai in grado di applicare la vera roadmap transizione assicuratore per riposizionare la tua intera figura professionale.
Il protocollo scientifico dell’Audit Temporale per migliorare la gestione del tempo del subagente assicurativo
Il primo passo pratico consiste nell’eseguire un’anamnesi spietata di come spendi attualmente le tue giornate lavorative.
Per due settimane consecutive, devi annotare su un foglio o su uno strumento digitale ogni singola attività svolta, registrando con precisione millimetrica l’ora di inizio, l’ora di fine e la tipologia di compito (emissione polizze, telefonate ai clienti, risposte alle mail, gestione sinistri, incontri commerciali, burocrazia interna).
Una volta raccolti i dati dell’audit, devi segmentarli applicando la matrice di valore della tua professione:
- Attività a basso valore e ad alto attrito amministrativo: Caricamento sinistri sui portali di compagnia, risposta a mail burocratiche degli ispettori, ricalcolo manuale degli estratti conto provvigionali, rincorsa dei rinnovi auto a basso premio. Queste mansioni prosciugano il tuo tempo lavorativo ma generano ricavi ridicoli, spesso inferiori al tuo costo orario reale di struttura.
- Attività ad alto valore strategico e posizionamento: Scrittura di report educativi, analisi contrattuali delle polizze della concorrenza, progettazione di campagne di marketing a risposta diretta, esecuzione della Diagnosi Patrimoniale con clienti caldi. Queste attività creano la tua autorità sul mercato locale e determinano l’effettiva crescita della redditività oraria d’agenzia.
L’instaurazione dei Rituali di Protezione Temporale
Mappare il tempo serve a creare sbarramenti d’acciaio contro le distrazioni.
Devi istituire dei rituali fissi e ripetibili, ovvero blocchi di tempo calendarizzati e inattaccabili durante i quali spegni il telefono, disattivi le notifiche e ti dedichi esclusivamente alle attività di maggior importanza strategica per l’organizzazione lavoro agenzia assicurativa ad alte performance.
Ad esempio, puoi strutturare la tua settimana lavorativa istituendo tre rituali d’oro:
| RITUALE | ORARIO E GIORNI | SCOPO STRATEGICO |
| Rituale del “PRIMA” | Lunedì e Mercoledì: 08:30 – 11:30 | Scrittura copy, report e pianificazione marketing. |
| Rituale Diagnostico | Martedì e Giovedì: 14:30 – 18:30 | Esecuzione di Diagnosi Patrimoniali in agenzia. |
| Rituale Amministrativo | Venerdì: 15:00 – 18:00 | Gestione burocrazia, controllo provvigioni. |
Standardizzare e rendere rituali le attività chiave della tua giornata ti permette di riappropriarti del controllo esecutivo, neutralizzando lo Switching Cost ed elevando drasticamente la tua lucidità negoziale quando incontri il cliente.
Il tempo liberato arginando le mansioni amministrative ripetitive non deve essere dissipato in telefonate a freddo o rincorse di clienti tiepidi; deve essere interamente reinvestito nella costruzione dell’ecosistema proprietario del “PRIMA”, la macchina invisibile che lavora per te 24 ore su 24 per pre-qualificare la tua audience di riferimento.
3. La pulizia radicale del portafoglio: Come smettere di perdere tempo con i clienti “mele marce” e i preventivi gratuiti
🎯 Direct Answer Box: Per smettere di perdere tempo con le “mele marce”, l’intermediario deve applicare rigorosamente il Principio di Pareto, identificando i clienti tossici a basso premio che assorbono l’80% delle risorse agenziali per allontanarli in via preferenziale dalla struttura, eliminando contestualmente i preventivi gratuiti a vuoto attraverso l’imposizione di una barriera all’ingresso basata sulla Diagnosi Patrimoniale.
Il più grande inganno commerciale che ti è stato propinato dai corsi di formazione delle compagnie e dai tuoi vecchi titolari d’agenzia è il falso mito del “faccio tutto per tutti, perché chissà… magari da cosa nasce cosa!”.
Ti spingono a fare preventivi gratuiti per chiunque, ad assicurare il motorino del postino per cento euro, la polizza del cane del vicino o l’infortunio base del negoziante sperando che, prima o poi, queste persone decidano di acquistare garanzie più costose o investire nel ramo vita.
Il paradosso del “Faccio Tutto” e la trappola della commodity
Voglio essere estremamente brutale: non nasce un bel niente.
Proporti sul mercato come l’assicuratore generalista disposto a fare calcoli tariffari gratuiti su WhatsApp per chiunque ti priva all’istante di qualsiasi status e autorità professionale.
Ti degrada istantaneamente a commodity assicurativa, un bene indifferenziato interscambiabile, esattamente come il sale, lo zucchero o la benzina.
E se il cliente non percepisce alcuna differenza tecnica tra la tua presenza fisica in ufficio e l’algoritmo automatico di un portale online, la tua partita è persa ancora prima di scendere in campo: il cliente userà il tuo preventivo come leva negoziale per farsi togliere dieci euro dalla sua banca o dal suo assicuratore storico, lasciandoti con un pugno di mosche in mano.
Segmentando scientificamente il tuo mercato, scoprirai che i clienti si suddividono in tre categorie ben distinte:
- Le Mele Marce (I clienti tossici): Sono cacciatori di sconti focalizzati esclusivamente sul prezzo finale del premio. Non rispettano la tua competenza tecnica, ti tempestano di chiamate per pretendere micro-assistenza immediata in caso di danni irrisori, ritardano i pagamenti costringendoti a fare da esattore non pagato e generano zero margine provvigionale.
- Le Mele Acerbe (I dubbiosi): Comprendono parzialmente il valore del tuo metodo ma in questo momento non percepiscono un’urgenza profonda (Pain) o non dispongono delle risorse economiche per procedere subito all’acquisto. Vanno lasciate sul ramo, coltivate e educate nel tempo attraverso il marketing di contenuto.
- Le Mele Rosse (I clienti d’élite): Sono contatti alto-spendenti che avvertono un problema reale, doloroso e urgente sul proprio patrimonio aziendale o familiare. Non cercano lo sconto, apprezzano la specializzazione e sono disposti a pagare tariffe piene pur di ottenere la sicurezza del proprio futuro.
L’analisi economica del costo del lavoro e il Break-Even Point della RC Auto
Per comprendere razionalmente perché devi dichiarare guerra alle Mele Marce e ai preventivi veloci sulla RC Auto, è necessario fare un rapido calcolo matematico.
Un contratto RC Auto medio in Italia ha un premio di circa 419 euro; a fronte di questo volume, le provvigioni destinate a un subagente oscillano mediamente tra i 20 e 40 euro per singola pratica.
Per portare a termine quel singolo contratto, devi gestire:
- L’acquisizione dei dati del libretto di circolazione e della polizza precedente.
- L’inserimento manuale sui portali di emissione delle mandanti.
- L’invio di molteplici preventivi e le telefonate di sollecito per l’incasso.
- L’adempimento burocratico della conformità IVASS e della firma digitale.
- La gestione del periodo di tolleranza di 15 giorni con solleciti manuali.
- L’assistenza telefonica continua per micro-sinistri e caricamento denunce.
L’analisi dei costi di transazione e dei flussi di lavoro dimostra che il tempo complessivamente assorbito da queste operazioni supera regolarmente i 100 minuti per singolo cliente.
Se calcoli il costo orario reale del personale d’agenzia (regolato dal CCNL di settore), ti renderai conto che sei in perdita tecnica netta.
Stai letteralmente pagando di tasca tua per lavorare, regalando la tua preziosa risorsa temporale per mantenere in piedi la filiera gerarchica dei Capi Area e degli ispettori della tua mandante.
Per compiere il vero salto di qualità e passare da subagente generalista ad Analista d’élite, devi attuare un’operazione di pulizia radicale del tuo portafoglio agenziale, segmentandolo secondo il principio di Pareto:
- Identifica ed elimina le Mele Marce: Smetti di rincorrere i cacciatori di sconti alla scadenza contrattuale. Accompagnali cortesemente alla porta o, meglio ancora, indirizzali verso l’agenzia del tuo peggior concorrente locale, appioppandogli una zavorra operativa infruttuosa che saturerà la sua struttura d’ufficio.
- Elimina i preventivi gratuiti a vuoto: Quando un potenziale cliente ti contatta chiedendoti un calcolo tariffario al volo, applica la barriera d’ingresso della pre-qualificazione. Spiega che la tua agenzia non rilascia preventivi veloci su WhatsApp e che per accedere ai tuoi servizi di tutela occorre sottoporsi obbligatoriamente a una sessione di Diagnosi dei Rischi. Se non lo fai, non sarai mai in grado di trovare clienti assicurativi disposti a pagarti per la tua reale competenza.
Allontanare i clienti tossici e liberare la tua agenda dal backlog amministrativo ti permetterà di focalizzarti esclusivamente sulla cura delle Mele Rosse, incrementando sensibilmente la redditività oraria e azzerando lo stress operativo quotidiano.
4. Costruire l’astronave del “PRIMA”: Come investire il tempo liberato per automatizzare l’acquisizione
La vendita professionale non avviene durante l’incontro fisico dal cliente; si compie e si decide interamente prima dell’appuntamento. Uno studio inconfutabile pubblicato dall’Harvard Business Review ha evidenziato che il 65% del processo decisionale di acquisto viene completato autonomamente dal cliente attraverso ricerche indipendenti in rete, consultazioni di forum e recensioni online prima ancora di entrare in contatto con un venditore.
IL VIAGGIO DECISIONALE DEL CLIENTE (REGOLA DEL 65%)
| FASE | PERCENTUALE | ATTIVITÀ E IMPATTO |
| IL “PRIMA” (Fase 1-4) | 65% | Il cliente si informa, legge il tuo Lead Magnet, riceve l’autoresponder e si autoseleziona. Abbatte lo scetticismo e ti riconosce Autorità. |
| IL “DURANTE” (Fase 5) | 35% | Incontro fisico, Diagnosi clinica, firma del contratto e avvio del cross-selling strategico. |
Se ti presenti a un appuntamento “a freddo” con un potenziale cliente che non ti conosce e che non è stato preventivamente preparato dal tuo marketing di posizionamento, sei carne morta commerciale.
La mente del tuo interlocutore sarà sbarrata dal sospetto e dalla diffidenza tipica di chi teme di subire l’ennesimo tentativo di vendita invasivo da parte di un piazzista di polizze.
Dovrai sudare sette camicie per giustificare la tua presenza, spiegare chi sei, decantare la convenienza della tua mandante e combattere contro l’alibi del rinvio cortese: “tutto bellissimo, ci penso due giorni e le faccio sapere”.
Per scardinare questa barriera psicologica, devi utilizzare il tempo recuperato dall’allontanamento delle Mele Marce per progettare il tuo personale Ecosistema di Marketing Proprietario: un’astronave tecnologica strutturata per gestire in background la fase preparatoria del “PRIMA”:
Il Lead Magnet (Il report che pre-vende):
Devi bandire per sempre dal tuo ufficio le brochure patinate e piene di auto lodi della tua mandante, le quali servono solo a fare pubblicità gratuita al logo societario.
Al loro posto, devi scrivere o adottare un report informativo in formato PDF o cartaceo di 10-20 pagine, scritto in modo semplice, diretto e informale (dando rigorosamente del “tu” al lettore (es. “I 5 errori fatali che il 90% degli artigiani commette quando assicura il capannone e che possono costarti l’azienda”).
Il report deve agitare i rischi latenti della nicchia di mercato senza mai menzionare i prodotti assicurativi della tua compagnia.
La Squeeze Page (Pagina cattura-contatti):
Una pagina web pulita, minimalista e priva di distrazioni commerciali, progettata con un solo obiettivo: regalare il tuo report gratuito in cambio dei dati di contatto (nome ed e-mail) del potenziale cliente.
Questo è l’unico modo per trovare clienti assicurativi d’élite in modo costante.
La Sequenza di Follow-up automatico (Autoresponder):
Un flusso automatico di e-mail di valore programmate a intervalli regolari.
Questo sistema di Lead Nurturing cucina a fuoco lento il contatto tiepido (Mela Acerba), sconfiggendo l’asincronia della vendita: continuerà a inviare storie di sinistri reali, FAQ tecniche e aneddoti di trincea, mantenendoti primo nella testa del prospect finché quest’ultimo non maturerà l’urgenza di acquisto e ti contatterà spontaneamente per farsi analizzare il portafoglio rischi.
Spostare il baricentro dell’acquisizione dal lavoro umano all’automazione digitale ti permetterà di slegare la tua redditività dal tempo effettivamente lavorato sul territorio, costringendo il mercato a cercarti come l’unica risorsa competente della piazza.
5. Le 6 fasi della Roadmap di Transizione: Automatizzare l’agenzia assicurativa e delegare il lavoro pre-vendita
🎯 Direct Answer Box: Le 6 fasi della Roadmap di Transizione consistono in: 1) Sviluppo dell’Idea Differenziante autonoma e focalizzata su una nicchia specifica; 2) Creazione dell’Elevator Pitch basato sulla Formula di Cattura e sul potere del “Nì”; 3) Costruzione dell’infrastruttura tecnica del “PRIMA” (Squeeze Page, Report, Autoresponder, CRM); 4) Sviluppo dei canali educativi per agitare il Pain; 5) Ingegnerizzazione clinica del “DURANTE” tramite Diagnosi IVASS; 6) Automazione del “DOPO” per estrarre referenze e consolidare il cross-selling.
La transizione definitiva dallo stallo operativo della reattività generalista al posizionamento d’élite come Chirurgo Patrimoniale è regolata dall’applicazione metodica e sequenziale della Roadmap MetodicASS®, un percorso articolato in 6 fasi strutturate per riprendere in mano il controllo della tua agenzia e automatizzare l’attività assicurativa a tutti i livelli.
ROADMAP DI TRANSIZIONE IN 6 FASI
| FASE | TITOLO | COSA FARE |
| FASE 1 | Idea & Brand | Identifica la tua nicchia ultra-specifica e sgancia la tua reputazione personale dal marchio societario della mandante. |
| FASE 2 | Elevator Pitch | Ingegnerizza la tua presentazione in 30 secondi (Formula di Cattura) ed esercita il potere del “Nì” sulla RC Auto. |
| FASE 3 | Infrastruttura | Costruisci la Squeeze Page per catturare i contatti, scrivi il tuo Lead Magnet (Report) e imposta la sequenza di Autoresponder. |
| FASE 4 | Contenuti | Sviluppa articoli strategici sul blog, registra video e podcast di riprova sociale, e organizza webinar formativi. |
| FASE 5 | Trattativa (“DURANTE”) | Applica la Diagnosi dei Rischi, brandisci l’Articolo 58 IVASS come scudo normativo, usa la Vendita Rovesciata ed esegui la Comparazione contrattuale. |
| FASE 6 | Automazione (“DOPO”) | Applica il Rituale del Dopo-Vendita per estrarre referenze calde ed attiva il cross-selling automatico sul tuo portafoglio. |
Fase 1: Sviluppare la tua Idea Differenziante e Creare il tuo Brand
Il primo passo obbligatorio per differenziarsi dalla concorrenza assicurativa consiste nel rifiutare il ruolo di cartellone pubblicitario gratuito per conto della tua compagnia mandante.
Devi individuare un attributo di unicità solido, autonomo e non replicabile dai comparatori web o dagli sportelli bancari e dal resto della concorrenza assicurativa.
Questa fase è la pietra d’angolo per la tua roadmap transizione assicuratore di successo:
Seleziona una nicchia di mercato ultra-specifica:
Smetti di rincorrere chiunque.
Identifica una categoria definita di clienti sul tuo territorio locale che presenta problemi complessi e che viene servita in modo approssimativo dai tuoi concorrenti generalisti (es. piccoli imprenditori edili esposti a responsabilità civili pesanti, medici specialisti a rischio malpractice professionale, o odontoiatri con studi professionali ad alto investimento tecnologico).
Sgancia la tua reputazione personale dal marchio societario:
Dove possibile riduci drasticamente la visibilità del logo della mandante.
Il palcoscenico principale deve essere interamente occupato dal TUO nome, associato alla qualifica di Specialista e Analista dei Rischi per la tua specifica nicchia di riferimento.
I clienti d’élite acquistano la tua faccia e la tua competenza tecnica, non la compagnia stampata sul contratto.
Studio contrattuale metodico della concorrenza:
Analizza con precisione chirurgica le polizze standardizzate proposte dalle banche e dai portali online competitor.
Mappa le loro franchigie nascoste, i limiti di indennizzo per sinistro, i criteri di riduzione proporzionale dell’indennizzo in caso di dichiarazione inesatta e le clausole di esclusione occulte per poterle svelare codice alla mano al cliente durante la trattativa.
Scova le sottoassicurazioni e spiega al cliente cosa rischia in base all’articolo 1907 del Codice Civile nel caso in cui il valore assicurato risulti inferiore al valore reale del bene al momento del sinistro.
Ho visto clienti piangere per la tagliola della “regola proporzionale”.
Fase 2: Sviluppare una Presentazione Incisiva in 30 Secondi
Elimina per sempre dal tuo vocabolario le presentazioni banali, autoreferenziali e pretenziose basate sulla “disponibilità totale”, sulla “cortesia di paese” o sulla “convenienza delle tariffe”.
Questo approccio debole innalza all’istante le barriere protettive del prospect, svalorizzando la tua professionalità e riducendoti a un piazzista bisognoso che cerca di sbarcare il lunario mensile.
Ingegnerizzazione della Formula di Cattura (Elevator Pitch):
Struttura la tua presentazione in modo non lineare combinando: Driver (il problema o timore profondo della tua nicchia) + Metrica (parametri numerici o legali che rendono tangibile il rischio) + Promessa/Altrimenti (lo scenario correttivo).
Esempio: “Aiuto i piccoli imprenditori edili che rischiano di perdere la propria casa di proprietà e i conti correnti personali a causa delle esclusioni nascoste scritte in piccolo nelle polizze RCT standard, bloccando preventivamente queste voragini legali attraverso una Diagnosi dei Rischi prima che si verifichi un sinistro grave… o lasciandoli esposti al sequestro giudiziario dei macchinari se scelgono di affidarsi alle tariffe low-cost del web”.
Esercitare il potere del “Nì” sulla RC Auto:
Quando un prospect freddo ti contatta per chiederti un calcolo tariffario veloce sulla macchina per risparmiare, non scodinzolare e non correre al computer.
Rispondi con spietata fermezza: “Nì. Io non faccio calcoli veloci e preventivi al volo. Sono un Analista dei Rischi. Prima eseguiamo una Diagnosi sul tuo patrimonio (aziendale e familiare) per evitare che tu finisca in mezzo a una strada o perda la casa in caso di un sinistro catastrofico, poi verifichiamo la convenienza della tariffa auto a tariffe piene”.
Questa barriera d’ingresso crea scarsità, disarma lo scetticismo e innalza immediatamente il tuo status professionale.
Fase 3: Creare il tuo Sito / Blog e l’Infrastruttura Tecnica (Il “PRIMA”)
Il tuo sito internet o blog non deve essere una vetrina istituzionale sterile e noiosa piena di foto d’archivio prese da internet e frasi del tipo “Chi siamo, Dove siamo, La nostra missione”.
In MetodicASS®, l’infrastruttura tecnologica costituisce la spina dorsale di un ecosistema di qualificazione automatico che lavora per te 24 ore su 24, l’unico vero modo per automatizzare agenzia assicurativa con profitto:
- Progettazione della Squeeze Page (Pagina cattura-contatti): Crea una pagina web pulita, essenziale e priva di distrazioni commerciali, progettata con un solo obiettivo: regalare il tuo report gratuito in cambio dell’indirizzo e-mail e del nome del potenziale cliente.
- Creazione del Lead Magnet (Report di pre-vendita): Scrivi o adotta un report educativo cartaceo o in formato PDF di 15-20 pagine focalizzato sul problema latente del target, evidenziando le trappole contrattuali delle polizze low-cost ed educando il lettore alla necessità di affidarsi a uno Specialista.
- Sequenza di Follow-up automatico (Autoresponder): Programma un flusso di e-mail automatiche di valore (da 10 a 21 messaggi) calibrato sui trigger emotivi e sui bisogni reali della nicchia, che “riscalda” il prospect in background e riduce sensibilmente lo stress delle telefonate a freddo assicurazioni.
- Centralizzazione tramite CRM professionale: Elimina definitivamente i post-it gialli e le agende cartacee confuse. Ti serve un software gestionale centralizzato per monitorare l’interazione dei lead, tracciare le aperture delle e-mail, registrare i click sui link e permetterti di intervenire manualmente solo sulle opportunità commerciali mature.
Fase 4: Sviluppare Canali e Contenuti (Articoli, Video, Eventi)
Diventa l’editore di te stesso sul tuo territorio locale.
I tuoi canali informativi e i tuoi materiali di marketing non devono vendere i contratti o decantare i prodotti della mandante; devono vendere esclusivamente il problema del cliente.
La legge fondamentale del copywriting a risposta diretta è assoluta: mai parlare della pomata (il prodotto), parla sempre e solo del prurito (il problema).
Redazione di Articoli Educativi Polarizzanti:
Pubblica costantemente contenuti sul tuo blog che analizzano sentenze reali dei tribunali, liti giudiziarie, variazioni del welfare statale o casistiche di sinistri respinti dalle compagnie a causa di clausole escluse, spiegando le implicazioni finanziarie per la tua nicchia con parole semplici, informali e dirette.
Ingegneria di Video e Podcast di Riprova Sociale:
Condividi video o interviste audio a clienti soddisfatti (imprenditori o padri di famiglia della zona) che hai fisicamente salvato dalla rovina finanziaria grazie alla tua Diagnosi, mostrando l’etica e la dedizione clinica con cui difendi i patrimoni.
Organizzazione di Eventi Formativi (Online o Fisici):
Conduci seminari fisici sul territorio o tele-seminari online (webinar) per educare contemporaneamente decine di potenziali clienti in target, posizionandoti come l’unica risorsa competente e l’Autorità indiscussa della piazza.
Fase 5: Ingegnerizzare la Trattativa (Il “DURANTE”)
Quando il cliente giunge nel tuo ufficio pre-qualificato, educato e riscaldato dal tuo ecosistema di marketing, commetteresti un gravissimo reato commerciale se aprissi la borsa per mostrargli la brochure illustrata del prodotto del mese.
Devi applicare un metodo di vendita assicurativo scientifico e rigoroso, assumendo la postura distaccata del neurochirurgo.
Erogazione esclusiva della Diagnosi dei Rischi Assicurativi:
Mantieni il catalogo prodotti rigorosamente chiuso.
Rifiutati categoricamente di formulare preventivi a freddo.
Esegui un’anamnesi scientifica basandoti su una matrice rigorosa che incrocia la frequenza di un evento dannoso (quante volte può accadere) con la gravità dell’impatto economico (quanto danno monetario produce sul patrimonio), calcolando matematicamente le carenze del welfare statale (INPS, INAIL, cassa previdenziale).
Brandire l’adeguatezza IVASS come arma commerciale:
Usa l’adempimento burocratico dell’Articolo 58 del Regolamento IVASS n. 40/2018 (obbligo di coerenza ed adeguatezza delle coperture) come scudo normativo d’acciaio.
Spiega al cliente che la legge dello Stato ti vieta esplicitamente di formulare prezzi veloci e ti impone di mappare approfonditamente la sua situazione patrimoniale prima di stipulare contratti, elevando all’istante il tuo status professionale.
La Vendita Rovesciata (Tecnica della Scatola di Tonno):
Non inseguire mai il cliente e non supplicarlo per avere la firma.
Se vedi che procrastina o esita pronunciando il classico “ci devo pensare”, applica la squalifica: ritira la proposta contrattuale, riponi fisicamente i fogli nella borsa ed innesca la leva della scarsità.
Fagli comprendere che per collaborare con te occorre trasparenza totale e convinzione assoluta sull’importanza di proteggersi, portandolo a pretendere la chiusura spontanea del contratto.
Comparazione contrattuale e Codice Civile:
Prendi le polizze in corso che il cliente ha stipulato con altre agenzie, banche o portali online.
Mostra le loro esclusioni occulte ed evidenzia, legge alla mano, come l’assenza di un’indagine diagnostica da parte della concorrenza renda il contratto legalmente nullo o del tutto inoperabile in caso di sinistro grave per reticenza del contraente, ai sensi degli Articoli 1892 e 1893 del Codice Civile (dichiarazioni inesatte e reticenze).
Come ti ho detto pocanzi, scova le sottoassicurazioni e spiega al cliente cosa rischia in base all’articolo 1907 del Codice Civile.
RICORDA: Il Codice Civile ti aiuta a vendere grazie all’inefficienza altrui.
Fase 6: Automatizzare il Successo (Il “DOPO”)
La firma sul contratto e l’incasso della provvigione non rappresentano il traguardo finale del tuo lavoro, ma costituiscono il fischio di inizio della relazione professionale ed economica con il cliente. Un metodo di vendita assicurativo evoluto si consolida nel tempo estraendo il massimo valore vitale (LTV) da ogni singolo contatto acquisito.
Il Rituale del Dopo-Vendita per le Referenze Attive:
Non scappare col malloppo subito dopo la firma.
Sfrutta il picco di emozione positiva e di sollievo del cliente per innescare la leva dell’altruismo: fatti introdurre per iscritto ad altri imprenditori o padri di famiglia della sua cerchia personale esposti alle stesse vulnerabilità patrimoniali da salvare.
Macchina di Cross-Selling silenziosa sul Portafoglio:
Inserisci i tuoi clienti all’interno di una sequenza automatizzata di follow-up (newsletter ed e-mail di valore).
Il sistema invierà con costanza storie reali di sinistri e gap di copertura (LTC, Tutela Legale, Invalidità Permanente), spingendoli a richiedere spontaneamente nuove sessioni di Diagnosi Patrimoniale in ufficio a tariffe piene.
6. Tabella Comparativa Definitiva: Il Cacciatore di Urgenze vs Il Chirurgo Patrimoniale
La seguente tabella comparativa mette a confronto in modo inoppugnabile il vecchio approccio del venditore generalista con la metodologia d’assalto basata sulla gestione del tempo strategica e sul posizionamento d’élite.
| Parametro Operativo | Il Cacciatore di Urgenze (Vecchio Modello) | Il Chirurgo Patrimoniale (Ecosistema MetodicASS®) |
| Organizzazione del Tempo | Reattiva: lavora in emergenza continua subendo le telefonate e gli imprevisti. | Rituale: blocchi di tempo inattaccabili per marketing, Diagnosi e amministrazione. |
| Cognizione e Focus | Multitasking frenetico: continui e onerosi Switching Cost cerebrali (DLPFC/ACC). | Focus Strategico: soppressione delle interruzioni per concentrazione profonda. |
| Metodo di Acquisizione | Telefonate a freddo su liste gelide, elemosina di referenze ed inseguimento. | Ecosistema del “PRIMA”: Funnel, Lettere di Vendita, Squeeze Page, Report. |
| Gestione Burocratica | Subita come una noiosa rottura di scatole amministrativa da sbrigare in fretta. | Brandita come arma: l’Articolo 58 IVASS diventa scudo normativo e autorità. |
| Gestione del Portafoglio | Intasato da “Mele Marce” a basso premio che drenano l’80% delle ore lavorative. | Filtrato: selezione spietata all’ingresso, agenda riservata solo alle “Mele Rosse”. |
| Studio della Concorrenza | Inesistente: competizione al ribasso sulla tariffa e sconti provvigionali. | Comparazione Tecnica: codice alla mano (Articoli 1892 e 1893 del Codice Civile). |
| Sviluppo Commerciale | Richiesta di nominativi a freddo ed e-mail di auguri istituzionali sterili. | Ingegnerizzato: Rituale del Dopo-Vendita e sequenza automatica di cross-selling. |
| Redditività Oraria | Bassissima: in perdita tecnica sulla gestione manuale delle polizze auto. | Altissima: focalizzazione esclusiva su tutele patrimoniali complesse ad alto margine. |

7. FAQ Strategiche sulla Gestione del Tempo per il subagente assicurativo
Perché la mancanza di ritualità è il vero ostacolo alla produttività del subagente assicurativo?
La mancanza di ritualità costituisce il vero ostacolo alla produttività del subagente assicurativo perché costringe il professionista a operare in uno stato di costante reattività agli stimoli esterni (telefonate di clienti, lamentele burocratiche degli ispettori, adempimenti amministrativi delle mandanti).
Questo approccio disorganizzato e caotico innesca continui e onerosi fenomeni di commutazione cognitiva (switching cost), drenando enormi quantità di energia prefrontale (DLPFC) e svalorizzando la concentrazione strategica.
Lavorando in emergenza continua, l’intermediario degrada la propria attività a semplice commodity indifferenziata sacrificabile da battere sul prezzo, sottomettendosi passivamente all’agenda altrui.
Come mappare il tempo e istituire “rituali” per le attività strategiche di maggior importanza?
Per mappare il tempo e istituire rituali strategici, il subagente assicurativo deve prima di tutto eseguire un audit rigoroso delle proprie ore lavorative per identificare e quantificare i colli di bottiglia amministrativi e le mani a basso ritorno economico che drenano risorse d’ufficio.
Successivamente, deve suddividere la propria settimana lavorativa in “blocchi di tempo” inattaccabili (rituali), disattivando le interruzioni digitali e proteggendo queste sessioni di lavoro profondo per dedicarle esclusivamente alla pianificazione del marketing preventivo (il “PRIMA”) e alla Diagnosi dei rischi patrimoniali, delegando o indirizzando la gestione dei micro-sinistri e delle quietanze auto a FAQ automatiche o personale di supporto.
Come smettere di perdere tempo con i clienti “mele marce” e i preventivi gratuiti?
Per smettere di perdere tempo con i clienti “mele marce” e i preventivi gratuiti, l’intermediario deve applicare rigorosamente il Principio di Pareto, identificando e allontanando in via preferenziale dalla propria agenzia quei clienti tossici a basso premio che assorbono l’80% delle risorse amministrative orarie a fronte di margini operativi ridicoli o negativi.
Contestualmente, deve eliminare l’abitudine fallimentare di elaborare calcoli tariffari gratuiti “al volo”, imponendo all’ingresso del proprio business una barriera d’ingaggio basata sulla Diagnosi dei Rischi: se il prospect freddo rifiuta di sottoporsi al questionario di adeguatezza e fornire i dati sensibili della sua situazione familiare ed economica, viene squalificato e indirizzato verso i portali online della concorrenza.
Quali sono le 6 fasi della Roadmap per automatizzare l’acquisizione e delegare il lavoro pre-vendita al marketing?
Le 6 fasi della Roadmap di Transizione per creare un proprio ecosistema assicurativo comprendono:
- Sviluppo dell’Idea Differenziante: Scelta di una nicchia ultra-specifica sul territorio locale e sgancio della propria reputazione dal logo mandante.
- Ingegnerizzazione dell’Elevator Pitch: Strutturazione di una presentazione incisiva in 30 secondi basata sulla Formula di Cattura e sul potere del “Nì”.
- Costruzione dell’Infrastruttura Tecnica: Creazione della Squeeze Page, del Report gratuito (Lead Magnet) di pre-vendita, della sequenza di Autoresponder e di un software CRM centralizzato.
- Sviluppo dei Canali Educativi: Redazione di articoli educativi, video e podcast incentrati sull’agitazione del “prurito” (il dolore della nicchia).
- Ingegnerizzazione del “DURANTE”: Erogazione esclusiva della Diagnosi dei Rischi brandendo l’adeguatezza IVASS e svelando la nullità concorrente ai sensi degli Articoli 1892 e 1893 del Codice Civile.
- Automazione del “DOPO”: Attuazione del Rituale del Dopo-Vendita per l’estrazione di referenze calde e avvio del cross-selling automatico sul portafoglio clienti.
Conclusione: Il bivio del posizionamento e il riscatto della tua dignità
Sei giunto alla conclusione di questa dettagliata guida strategica e ora ti trovi davanti a un bivio professionale spietato, dal quale non puoi in alcun modo scappare.
Da una parte puoi scegliere la strada comoda della reattività e della mediocrità operativa: puoi chiudere questa pagina, ignorare la neuroscienza dello Switching Cost e tornare subito in agenzia a fare la “carne da macello” per la tua compagnia mandante.
Puoi continuare a subire passivamente le riunioni motivazionali del lunedì mattina dei tuoi ispettori di riferimento, a riempirti il monitor dell’ufficio di foglietti adesivi gialli confusi, a farti umiliare da clienti tossici che pretendono sconti provvigionali assurdi e a dilapidare il tuo tempo prezioso a fare preventivi gratuiti RC Auto in perdita tecnica oraria.
È la via segnata dello stress logorante, della svalutazione professionale e delle provvigioni da fame, che ti trascinerà inevitabilmente a far parte della spaventosa statistica dei 73 intermediari che ogni singolo giorno mollano definitivamente la professione e si cancellano dal RUI per disperazione.
Dall’altra parte c’è la strada dei veri professionisti dell’analisi e della sicurezza contrattuale d’élite.
La strada di chi decide di dire basta al ruolo di “brochure parlante” della mandante e sceglie di evolversi in un’Autorità indiscussa del proprio territorio.
Di chi decide di dotarsi di un Ecosistema di Marketing proprietario che attira, educa e seleziona i clienti prima ancora di stringere loro la mano, per poi sedersi alla scrivania esclusivamente con clienti d’élite (“Mele Rosse”) pronti ad acquistare contratti ad alto valore provvigionale alle sue esclusive condizioni negoziali.
La scelta è solo tua.
O sei un’Autorità dotata di un metodo scientifico di gestione del tempo e Diagnosi Patrimoniale, o sei una commodity indifferenziata destinata all’estinzione commerciale sul mercato moderno delle assicurazioni.
👉 Riprenditi subito la tua dignità professionale, abbatti la concorrenza generalista e triplica i tuoi margini operativi. Metti le mani sul libro-manifesto operativo definitivo per i subagenti assicurativi che vogliono dominare il mercato moderno slegandosi dalle logiche aziendali tossiche delle mandanti: “Non sei un Consulente – Sei carne da macello”.
Il porto franco dei veri Chirurghi Patrimoniali ti sta aspettando.
Clicca qui sotto per ordinare la tua copia ora ed entrare nell’Ecosistema MetodicASS®.


